Ulga na dziecko, nazywana też ulgą prorodzinną, zmniejsza podatek dochodowy za każdy miesiąc, w którym sprawowałeś opiekę nad dzieckiem. Rozlicza się ją w zeznaniu rocznym w urzędzie skarbowym, a nie w ZUS ani w gminie. Kwoty są zapisane w ustawie wprost i od lat się nie zmieniają, za to co roku zmienia się limit zarobków pełnoletniego dziecka.
Ulga na dziecko: kwoty, limit dochodu i rozliczenie w PIT
Kwota1112,04 złrocznie na pierwsze i drugie dziecko
Limit dochodu112 000 złtylko przy jednym dziecku, małżeństwo łącznie
Zeznanie15.02-30.04.2027za rok podatkowy 2026
Gdzieurząd skarbowyw zeznaniu rocznym, załącznik PIT/O
Ile wynosi ulga na dziecko
Odliczenie liczy się za każdy miesiąc kalendarzowy, w którym podatnik wykonywał władzę rodzicielską, pełnił funkcję opiekuna prawnego i dziecko z nim mieszkało, albo sprawował opiekę jako rodzina zastępcza na podstawie orzeczenia sądu lub umowy ze starostą. Kwota zależy od tego, które to dziecko w rodzinie:
| Dziecko | Miesięcznie | Rocznie |
|---|---|---|
| pierwsze | 92,67 zł | 1112,04 zł |
| drugie | 92,67 zł | 1112,04 zł |
| trzecie | 166,67 zł | 2000,04 zł |
| czwarte i każde kolejne | 225 zł | 2700 zł |
Rodzina z dwojgiem dzieci odlicza więc 2224,08 zł rocznie, z trojgiem 4224,12 zł, a z czworgiem 6924,12 zł. Kwoty stoją w art. 27f ust. 2 ustawy o podatku dochodowym od osób fizycznych i nie podlegają corocznej waloryzacji. Dlatego każda zapowiedź „nowych kwot ulgi na 2026 rok” jest nieprawdziwa, dopóki nie zmieni się sam przepis.
Nazwa bywa myląca, bo funkcjonują trzy naraz. W ustawie i na formularzach podatkowych jest to ulga na dzieci, w rozmowie i w poradnikach częściej pada ulga prorodzinna, a urzędy skarbowe używają obu zamiennie. To jedno i to samo odliczenie z art. 27f. Ulga na dzieci nie jest zasiłkiem ani dopłatą: zmniejsza podatek dochodowy, więc jej wysokość widać dopiero w rozliczeniu rocznym.
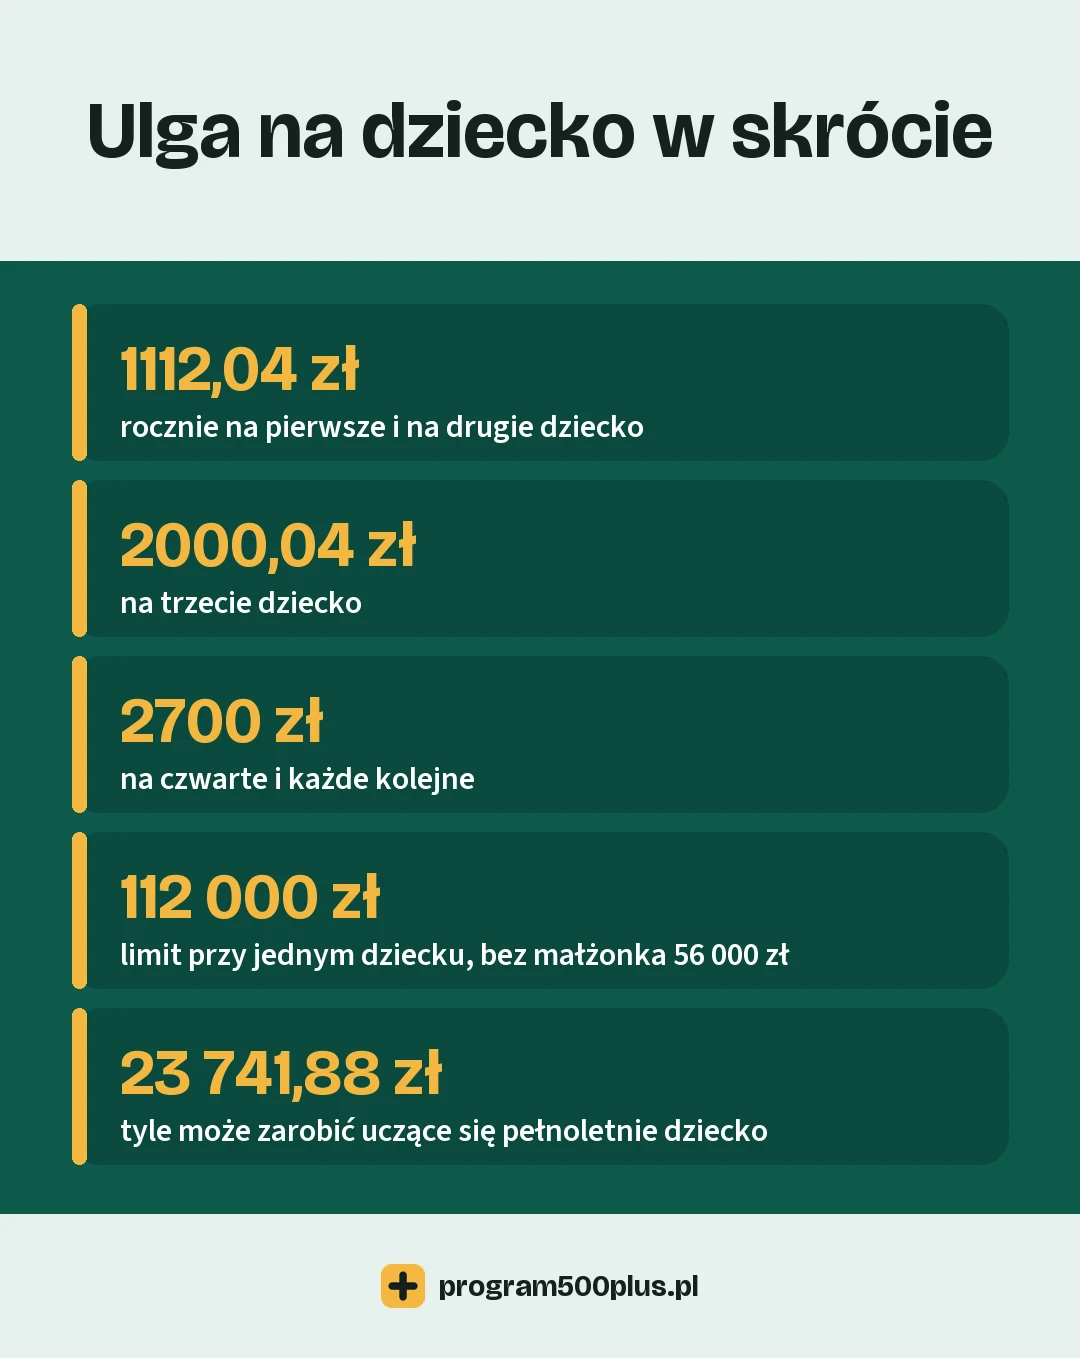
Limit dochodu dotyczy tylko rodzica jednego dziecka
To miejsce, w którym najczęściej dochodzi do pomyłki. W tekstach poradnikowych limit 112 000 zł bywa podawany jako ogólny warunek ulgi, tymczasem ustawa wiąże go wyłącznie z sytuacją, w której podatnik wychowuje jedno dziecko. Przy dwojgu i większej liczbie dzieci limitu dochodu nie ma, pod warunkiem że choć przez jeden dzień roku podatkowego rodzic sprawował pieczę nad więcej niż jednym dzieckiem uprawniającym do ulgi. Rodzic, którego starsze dziecko w poprzednim roku skończyło 18 lat i przerwało naukę, ma już tylko jedno dziecko do ulgi i limit znowu go obejmuje.
Przy jednym dziecku obowiązują dwa progi. Pierwszy to 112 000 zł dla podatnika, który przez cały rok podatkowy pozostawał w związku małżeńskim, i liczy się go łącznie z dochodem małżonka. Ta sama kwota obejmuje rodzica, który ma prawo rozliczyć się jako samotnie wychowujący dziecko. Drugi próg to 56 000 zł dla podatnika niepozostającego w związku małżeńskim, w tym również przez część roku.
Liczy się dochód, a nie przychód. Chodzi o dochody opodatkowane według skali podatkowej, z kapitałów pieniężnych oraz podatkiem liniowym, pomniejszone o zapłacone składki na ubezpieczenia społeczne, a u podatnika liniowego także o odliczaną przez niego składkę zdrowotną. Świadczenia zwolnione z podatku do tej kwoty nie wchodzą, więc 800 plus i zasiłek rodzinny nie podnoszą wyniku rachunku. Jest też wyjątek, o którym rzadko się pisze: limitów nie stosuje się, gdy jedyne dziecko ma orzeczenie o jednym z trzech stopni niepełnosprawności, orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat albo decyzję przyznającą rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo rentę socjalną.
Za pozostającego w związku małżeńskim ustawa nie uważa osoby, wobec której orzeczono separację, ani osoby, której małżonek został pozbawiony praw rodzicielskich albo odbywa karę pozbawienia wolności. W takich sytuacjach obowiązuje próg 56 000 zł, chyba że podatnik ma prawo rozliczyć się jako samotny rodzic. Wtedy wraca próg 112 000 zł, nawet jeżeli z tego rozliczenia nie korzysta.
Komu przysługuje ulga na dziecko i na które dzieci
Podstawowy przypadek to dziecko małoletnie, czyli do 18. urodzin. Ulga obejmuje też dzieci pełnoletnie, ale już w dwóch ściśle opisanych sytuacjach. Pierwsza dotyczy dzieci, które otrzymywały zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną, i w tym przypadku wiek nie ma znaczenia. Druga obejmuje dzieci uczące się w szkole lub na uczelni, do ukończenia 25. roku życia. Przy dziecku pełnoletnim liczy się jednak nie władza rodzicielska, bo ta wygasła z dniem 18. urodzin, tylko faktyczne wykonywanie obowiązku alimentacyjnego albo pełnienie funkcji rodziny zastępczej.
Przy dziecku uczącym się wchodzi limit jego własnych zarobków. Ustawa odsyła do dwunastokrotności renty socjalnej w wysokości obowiązującej w grudniu roku podatkowego. Renta socjalna równa się najniższej rencie z tytułu całkowitej niezdolności do pracy, a ta od 1 marca 2026 r. wynosi 1978,49 zł. Dla roku podatkowego 2026 limit zarobków dziecka to 23 741,88 zł. Liczba zmienia się co roku razem z marcową waloryzacją, więc wartość przepisana z zeszłorocznego poradnika będzie zaniżona.
Rok, w którym dziecko się urodziło albo skończyło 18 lat, rozlicza się proporcjonalnie. Ulga na dziecko urodzone w 2026 roku przysługuje za miesiące od miesiąca urodzenia do grudnia, więc przy dziecku urodzonym w kwietniu będzie to dziewięć miesięcy, czyli 834,03 zł. Tak samo działa to w drugą stronę: jeżeli dziecko skończyło 18 lat w maju i nie kontynuuje nauki, rodzic odlicza ulgę za pięć miesięcy.
Do limitu wlicza się dochody dziecka opodatkowane według skali oraz z kapitałów pieniężnych, a także przychody zwolnione w ramach ulgi dla młodych i ulgi na powrót. Renty rodzinnej się nie wlicza. Przekroczenie progu odbiera rodzicowi ulgę na to dziecko za cały rok, a nie za miesiące po przekroczeniu.
Jak rodzice dzielą ulgę między siebie
Odliczenie dotyczy łącznie obojga rodziców, a także opiekunów prawnych dziecka albo rodziców zastępczych pozostających w związku małżeńskim, i to oni decydują, w jakiej proporcji je podzielą. Ustawa dopuszcza dowolny podział: po połowie, w stosunku 70 do 30 albo w całości u jednego z nich. Warunkiem jest porozumienie.
Gdy porozumienia nie ma, przepis rozstrzyga sam, ale inaczej, niż się powszechnie sądzi. Podział po równo obowiązuje w dwóch przypadkach: przy pieczy naprzemiennej wynikającej z rozstrzygnięcia sądu po rozwodzie lub w trakcie separacji oraz wtedy, gdy miejsce zamieszkania dziecka jest takie samo jak miejsce zamieszkania obojga rodziców. We wszystkich pozostałych sytuacjach całość ulgi odlicza ten rodzic, u którego dziecko ma miejsce zamieszkania w rozumieniu Kodeksu cywilnego. Rodzic mieszkający osobno nie dzieli się ulgą automatycznie.
Jest jeszcze reguła dzienna, przeznaczona na inną sytuację, niż się powszechnie sądzi. Dotyczy miesiąca, w którym zmienia się sam tytuł pieczy nad dzieckiem, na przykład dziecko zostaje odebrane rodzicom i trafia do rodziny zastępczej. Za taki miesiąc każdy z uprawnionych odlicza nie więcej niż jedną trzydziestą kwoty miesięcznej za każdy dzień sprawowania pieczy. Reguła nie podwaja ulgi przy pieczy naprzemiennej. Tam nadal obowiązuje jedna kwota dzielona między oboje rodziców.
Kiedy ulga nie przysługuje
Prawo do odliczenia gaśnie od miesiąca kalendarzowego, w którym dziecko zostało umieszczone na podstawie orzeczenia sądu w instytucji zapewniającej całodobowe utrzymanie w rozumieniu przepisów o świadczeniach rodzinnych albo wstąpiło w związek małżeński. Za wcześniejsze miesiące ulga zostaje. Chodzi o placówkę, która zapewnia nieodpłatne pełne utrzymanie, na przykład młodzieżowy ośrodek wychowawczy, zakład poprawczy albo schronisko dla nieletnich. Odpłatny internat ani bursa ulgi nie odbierają.
Druga grupa przypadków wiąże się z formą opodatkowania. Ulgę odlicza się od podatku obliczonego według skali podatkowej, więc podatnik rozliczający wyłącznie ryczałt albo podatek liniowy nie ma od czego odliczać. Mniej oczywiste jest to, że dyskwalifikuje również forma opodatkowania samego dziecka, i to niezależnie od jego wieku. Jeżeli dziecko rozlicza działalność podatkiem liniowym albo ryczałtem od przychodów ewidencjonowanych, rodzic traci ulgę na to dziecko. Wyjątkiem jest ryczałt od najmu prywatnego, który prawa do ulgi nie odbiera.
Zwrot, gdy ulga jest wyższa od podatku
Rodzic z niskim podatkiem często nie wykorzystuje całej ulgi. Ustawa przewiduje na to osobny mechanizm: różnicę między kwotą przysługującego odliczenia a kwotą faktycznie odliczoną w zeznaniu urząd zwraca w gotówce. To rozwiązanie bywa mylone z nadpłatą podatku, a działa na innej zasadzie i ma własny limit.
Granicą jest suma zapłaconych składek: na ubezpieczenia społeczne podlegających odliczeniu oraz na ubezpieczenie zdrowotne, w obu przypadkach pomniejszonych o składki już odliczone w innych rozliczeniach. Do tej sumy wchodzą także składki na ubezpieczenia społeczne zapłacone od przychodów zwolnionych w ramach ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ i ulgi dla pracujących seniorów. Nie wchodzą składki od działalności rozliczanej liniowo, w IP Box ani ryczałtem. Jeżeli składek nie ma, nie ma też z czego zwracać.
Łatwiej to zobaczyć na liczbach. Rodzic dwojga dzieci ma prawo odliczyć 2224,08 zł. Jeżeli jego podatek obliczony według skali wynosi 900 zł, odliczy tylko tyle, a niewykorzystanej ulgi zostaje 1324,08 zł. Urząd zwróci tę różnicę, o ile zapłacone składki na ubezpieczenia społeczne i zdrowotne są od niej wyższe. Przy składkach rzędu 6000 zł rocznie cała kwota wraca na konto, przy składkach 800 zł wróci tylko 800 zł.
Małżonkowie pozostający w związku przez cały rok podatkowy przyjmują do tego rachunku łączną kwotę swoich składek, co w praktyce podnosi pułap zwrotu. Ta sama zasada obejmuje podatnika, który zawarł małżeństwo przed rozpoczęciem roku podatkowego, a jego małżonek zmarł w trakcie tego roku.
Jak i kiedy rozliczyć ulgę
Ulgę wykazuje się w zeznaniu rocznym PIT-37 albo PIT-36, dołączając załącznik PIT/O z informacją o odliczeniach. W części E tego załącznika wpisuje się liczbę dzieci i ich numery PESEL, a przy braku numeru imiona, nazwiska i daty urodzenia. W zeznaniu PIT-36L i PIT-28 ulgi na dzieci się nie wykazuje. Sam zwrot niewykorzystanej ulgi ma własne miejsce: część J w PIT-37 i część M w PIT-36.
Odliczenia ulgi prorodzinnej dokonuje się raz w roku, w zeznaniu za cały rok podatkowy. Nie zmniejsza ona zaliczek na podatek pobieranych przez pracodawcę w trakcie roku, więc pieniądze wracają dopiero po rozliczeniu.
Zeznanie za rok 2026 składa się od 15 lutego do 30 kwietnia 2027 r. Złożone wcześniej nie przepada: ustawa uznaje je za złożone 15 lutego. Wydatków nie trzeba dokumentować, ale na żądanie urzędu skarbowego trzeba przedstawić dowody prawa do odliczenia. Ustawa wymienia odpis aktu urodzenia dziecka, zaświadczenie sądu rodzinnego o ustaleniu opiekuna prawnego, odpis orzeczenia o ustaleniu rodziny zastępczej albo umowę ze starostą oraz zaświadczenie o uczęszczaniu pełnoletniego dziecka do szkoły.
Rozliczenie z usługi Twój e-PIT warto sprawdzić przed 30 kwietnia. PIT-37 bez żadnej reakcji podatnika zostaje zaakceptowany automatycznie ostatniego dnia terminu. PIT-36 trzeba zatwierdzić samodzielnie, bo inaczej zeznanie w ogóle nie zostanie złożone. Administracja skarbowa nie zna liczby miesięcy opieki ani ustaleń między rodzicami, więc wstępnie wypełnione zeznanie może nie zawierać ulgi albo zawierać ją w innej proporcji niż uzgodniona.
Samotny rodzic, piecza naprzemienna i 800 plus
Rodzic samotnie wychowujący dziecko może rozliczyć podatek w podwójnej wysokości podatku obliczonego od połowy swoich dochodów. Przepis obejmuje pannę, kawalera, wdowę, wdowca, osobę rozwiedzioną, osobę w separacji oraz osobę, której małżonek został pozbawiony praw rodzicielskich albo odbywa karę pozbawienia wolności, a obok rodzica także opiekuna prawnego. Preferencja nie działa z urzędu: trzeba o nią wystąpić we wniosku zawartym w zeznaniu rocznym. To rozliczenie jest odrębne od ulgi na dziecko i można korzystać z obu naraz.
Tu pojawia się zależność, która łączy podatki ze świadczeniami i zaskakuje rodziców po rozwodzie. Sposobu rozliczenia dla samotnego rodzica nie stosuje się do osoby, która wychowuje co najmniej jedno dziecko wspólnie z drugim rodzicem albo opiekunem prawnym, w tym przy opiece naprzemiennej, w związku z którą obojgu rodzicom ustalono świadczenie wychowawcze. Podzielone 800 plus zamyka więc drogę do rozliczenia jako samotny rodzic. Na sam podział ulgi na dziecko nie wpływa: tam o połowie decyduje rozstrzygnięcie sądu o pieczy naprzemiennej, a nie decyzja gminy o świadczeniu.
Samo 800 plus jest zwolnione z podatku dochodowego, podobnie jak zasiłki rodzinne i dodatki do nich. Nie wpisuje się ich do zeznania i nie wchodzą do limitu 112 000 zł. Zasady liczenia dochodu przy świadczeniach z gminy działają zupełnie inaczej niż w podatkach, co pokazujemy w tekście o dochodzie na osobę w rodzinie oraz przy zasiłku rodzinnym.
Najczęstsze pytania
Ile wynosi ulga na dziecko, nazywana ulgą prorodzinną?
92,67 zł miesięcznie na pierwsze i na drugie dziecko, 166,67 zł na trzecie oraz 225 zł na czwarte i każde kolejne. Rocznie daje to 1112,04 zł, 2000,04 zł i 2700 zł. Kwoty wynikają wprost z ustawy i nie są co roku waloryzowane.
Przy jakich dochodach nie przysługuje ulga na dziecko?
Limit dochodu obowiązuje wyłącznie przy jednym dziecku i wynosi 112 000 zł dla małżonków liczonych łącznie oraz dla samotnego rodzica, a 56 000 zł dla podatnika niebędącego w związku małżeńskim. Przy dwojgu i większej liczbie dzieci limitu nie ma. Nie stosuje się go również wtedy, gdy jedyne dziecko ma orzeczenie o niepełnosprawności albo decyzję przyznającą rentę.
Czy ulga przysługuje na pełnoletnie studiujące dziecko?
Tak, do ukończenia 25. roku życia, jeżeli dziecko uczy się w szkole albo na uczelni. Bez limitu wieku ulga przysługuje na dziecko otrzymujące zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną.
Ile może zarobić uczące się pełnoletnie dziecko, żeby rodzic nie stracił ulgi?
Limit dotyczy wyłącznie pełnoletniego dziecka, które się uczy, i za rok 2026 wynosi 23 741,88 zł, czyli dwunastokrotność renty socjalnej z grudnia tego roku. Nie wlicza się do niego renty rodzinnej. Zarobki dziecka małoletniego oraz dziecka z rentą socjalną albo zasiłkiem pielęgnacyjnym nie mają znaczenia.
Jak odzyskać ulgę, która nie zmieściła się w podatku?
Niewykorzystaną część ulgi urząd zwraca w gotówce, ale nie więcej niż wynosi suma zapłaconych składek na ubezpieczenia społeczne i zdrowotne, pomniejszonych o składki już odliczone. Małżonkowie pozostający w związku przez cały rok liczą składki łącznie.
Czy ulgę można odliczyć przy ryczałcie albo podatku liniowym?
Nie. Ulgę odlicza się od podatku obliczonego według skali podatkowej, więc nie wykazuje się jej w PIT-36L ani w PIT-28. Prawo do ulgi odbiera też sytuacja, w której dziecko w dowolnym wieku rozlicza działalność liniowo albo ryczałtem, z wyjątkiem ryczałtu od najmu prywatnego.
Jak podzielić ulgę po rozwodzie?
Rodzice mogą ustalić dowolną proporcję. Bez porozumienia ulgę dzieli się po połowie tylko przy pieczy naprzemiennej albo gdy dziecko mieszka z obojgiem rodziców. W pozostałych przypadkach całość odlicza rodzic, u którego dziecko ma miejsce zamieszkania.
Czy 800 plus wpływa na ulgę na dziecko?
Świadczenie wychowawcze jest zwolnione z podatku i nie wchodzi do limitu dochodu. Pośrednio liczy się jednak przy pieczy naprzemiennej: ustalenie 800 plus obojgu rodzicom wyklucza rozliczenie jako samotny rodzic.
Kiedy złożyć zeznanie za 2026 rok?
Od 15 lutego do 30 kwietnia 2027 r., w formularzu PIT-37 albo PIT-36 z załącznikiem PIT/O. Zeznanie przygotowane w usłudze Twój e-PIT warto sprawdzić, bo urząd nie zna ustaleń między rodzicami co do podziału ulgi.
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, w szczególności art. 6 ust. 4c-4g i ust. 8, art. 21 ust. 1 pkt 8 i pkt 153, art. 26 ust. 7d, art. 27f, art. 45 ust. 1 oraz art. 45cd
- Ustawa z 27 czerwca 2003 r. o rencie socjalnej, tekst jednolity Dz.U. 2026 poz. 377, art. 6 ust. 1
- Komunikat Prezesa ZUS z 17 lutego 2026 r. w sprawie kwoty najniższej emerytury i renty, M.P. 2026 poz. 220
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r.
- Ulga na dziecko, podatki.gov.pl