W skrócie
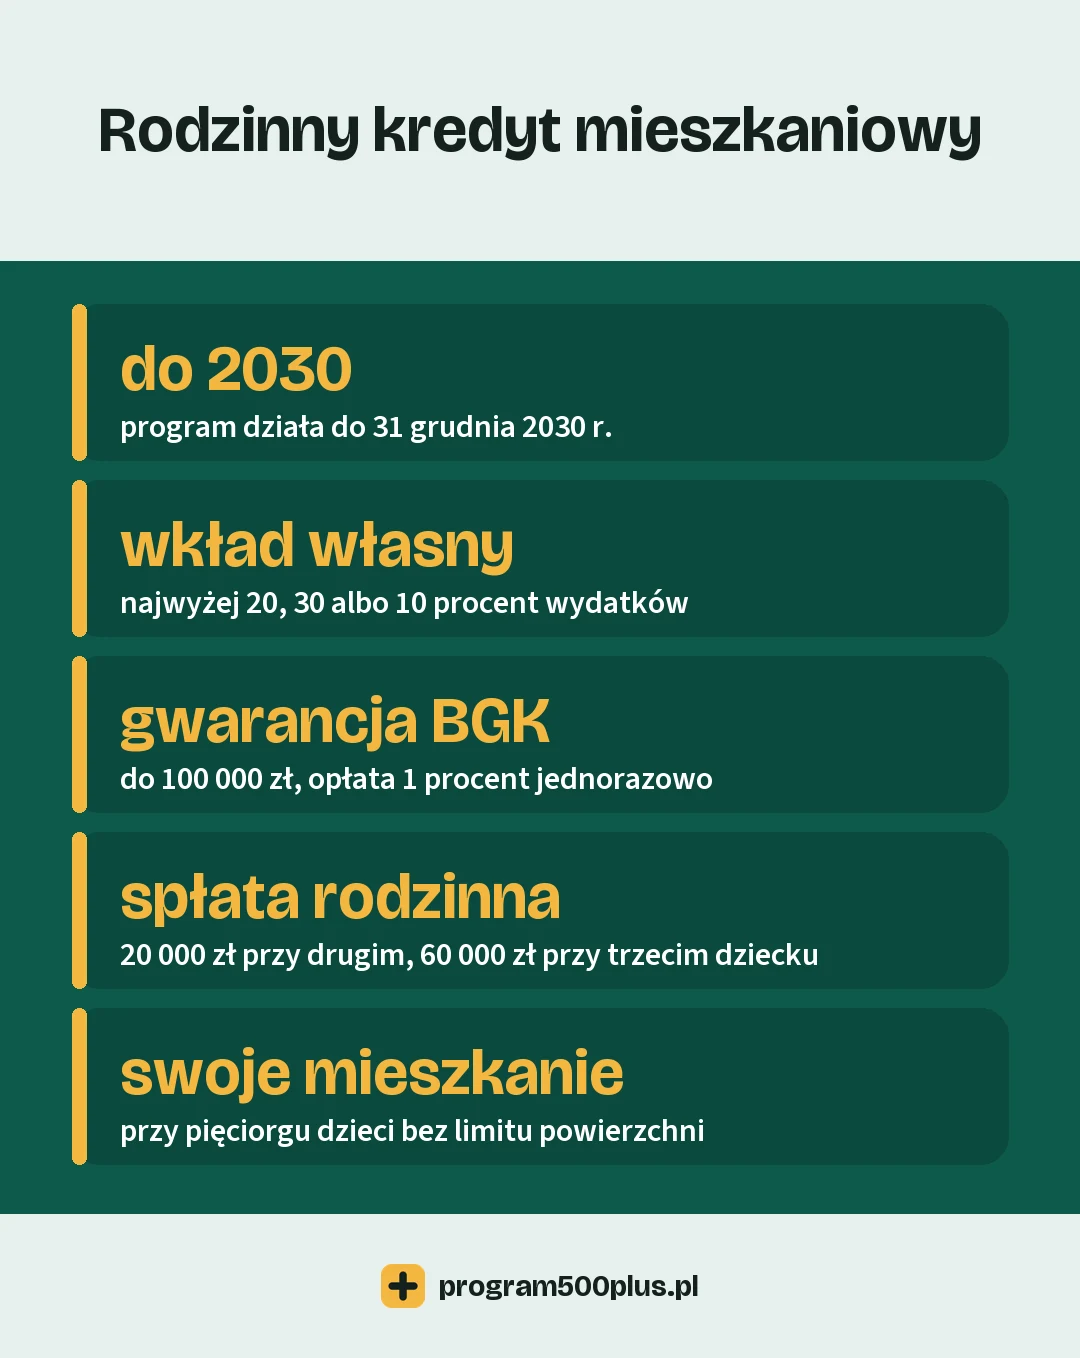
- program działa: art. 3 ust. 4 pozwala udzielać rodzinnego kredytu mieszkaniowego do 31 grudnia 2030 r.
- to nie jest bezpieczny kredyt 2 procent, choć obie nazwy są w tej samej ustawie
- wkład własny nie może przekroczyć 20 procent wydatków przy zmiennej stopie i 30 procent przy stałej
- gwarancja BGK zastępuje wkład własny do 100 000 zł, a kosztuje jednorazowo 1 procent objętej nią kwoty
- rodzina z dwojgiem dzieci może już mieć jedno mieszkanie do 50 m2, a z pięciorgiem dowolnej wielkości
- spłata rodzinna to 20 000 zł przy drugim dziecku i 60 000 zł przy trzecim albo kolejnym
Rodzinny kredyt mieszkaniowy bywa spisywany na straty razem z bezpiecznym kredytem 2 procent. To pomyłka, która kosztuje rodziny realne pieniądze. Obie nazwy stoją w jednej ustawie, ale to dwa osobne instrumenty i tylko jeden z nich przestał być udzielany. Art. 3 ust. 4 ustawy mówi wprost, że rodzinny kredyt mieszkaniowy może zostać udzielony do dnia 31 grudnia 2030 r.
Rodzinny kredyt mieszkaniowy to nie bezpieczny kredyt 2 procent
Zasady określa ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2 %, w tekście jednolitym ogłoszonym 9 października 2026 r. (Dz.U. 2026 poz. 1396). Jedna ustawa, dwa programy, różne losy.
Bezpieczny kredyt 2 procent polegał na dopłatach do rat i nabór do niego zamknięto. Rodzinny kredyt mieszkaniowy to co innego: zwykły kredyt hipoteczny w banku, w którym państwo przez BGK gwarantuje brakujący wkład własny, a po urodzeniu kolejnego dziecka spłaca część kapitału. Dopłat do rat tu nie ma i nigdy nie było.
Kredytu udziela bank, który ma umowę z BGK, nie sam BGK. Art. 3 ust. 2b nakłada na ten bank obowiązek, o którym warto wiedzieć przed rozmową: oprocentowanie i prowizję musi ustalić na warunkach niegorszych niż te, na jakich dałby zwykły kredyt hipoteczny na ten sam cel, na ten sam okres i w tej samej wysokości.
Rodzinny kredyt mieszkaniowy: jakie warunki należy spełnić
Warunki uzyskania są w art. 3 i art. 5. Dzielą się na trzy grupy: czego nie możesz posiadać, ile może kosztować nieruchomość i jaki może być Twój wkład własny.
Prawa do lokalu i darowizna: czy można już mieć mieszkanie
Zasada podstawowa z art. 5 ust. 1: nikt z Twojego gospodarstwa domowego nie może mieć prawa własności lokalu mieszkalnego ani domu jednorodzinnego, ani spółdzielczego prawa do takiego lokalu. Nikomu nie mógł też zostać udzielony inny rodzinny kredyt mieszkaniowy.
Ustawa pilnuje też obejścia tej zasady. Warunku nie spełnia osoba, która w ciągu pięciu lat przed wnioskiem zbyła takie prawo w drodze darowizny na rzecz kogoś z I albo II grupy podatkowej. Przepisanie mieszkania na rodzica przed złożeniem wniosku nie działa.
Są dwa wyjątki. Darowizna liczy się jako dopuszczalna, gdy dotyczyła udziału nie większego niż 50 procent, a obdarowany miał już wcześniej udział w tej samej współwłasności (ust. 2a). Osobno ust. 2b dopuszcza posiadanie udziału nie wyższego niż 50 procent nabytego w drodze dziedziczenia, jeżeli się w tym lokalu nie mieszka.
Art. 3 ust. 1 pkt 2 dokłada warunek po stronie kredytów: w dniu złożenia wniosku nie możesz być ani być stroną innej umowy kredytu hipotecznego zawartej w okresie 36 miesięcy przed wnioskiem na nabycie mieszkania albo domu.
Limit ceny za 1 m2: ile mogą wynosić ceny rynkowe
Art. 5 ust. 1 pkt 4 ogranicza cenę. Cena lokalu w przeliczeniu na 1 m2 powierzchni użytkowej nie może przekroczyć iloczynu średniego wskaźnika przeliczeniowego kosztu odtworzenia 1 m2 powierzchni użytkowej budynków mieszkalnych oraz współczynnika:
- 1,4 przy mieszkaniu z rynku pierwotnego, gdy jesteś pierwszym nabywcą i kupujesz od podmiotu, który ten lokal wybudował
- 1,3 przy mieszkaniu z rynku wtórnego oraz przy spółdzielczym prawie do lokalu
Wskaźnik odtworzeniowy nie jest jedną liczbą dla całego kraju. Ustawa odsyła do wskaźnika z przepisów o ochronie praw lokatorów i każe brać średnią z dwóch ostatnich ogłoszonych okresów, osobno dla miast wojewódzkich i dla pozostałych terenów. Limit ceny jest więc inny w każdym województwie i zmienia się dwa razy w roku. Aktualną wartość dla swojej lokalizacji sprawdzisz w banku, bo to on liczy ten limit przy wniosku.
Wysokość wkładu własnego: 20, 30 albo 10 procent
Tu ustawa stawia górną granicę, nie dolną. Wkład własny kredytobiorcy nie może przekroczyć (art. 5 ust. 1 pkt 5):
- 20 procent całkowitej kwoty wydatków przy kredycie o zmiennej stopie procentowej
- 30 procent przy kredycie o stałej stopie, jeżeli okres stałej stopy wynosi co najmniej 5 lat
Osobny limit kwotowy daje art. 3 ust. 3 pkt 1: kredyt może zostać udzielony bez wkładu własnego albo z wkładem nie wyższym niż 200 000 zł. Kto ma więcej odłożone, z tego programu nie skorzysta, bo jest on pomyślany dla osób, którym brakuje wkładu, a nie dla tych, które go mają.
Rodzina z dziećmi może już mieć jedno mieszkanie
To jest przepis, który najczęściej umyka, a dla rodzin wielodzietnych bywa decydujący. Art. 5 ust. 2 uznaje warunek „brak własnego mieszkania” za spełniony także wtedy, gdy rodzina ma jedno mieszkanie, byle nie przekraczało ono metrażu zależnego od liczby dzieci.
| Liczba dzieci w gospodarstwie | Maksymalna powierzchnia posiadanego lokalu |
|---|---|
| dwoje | 50 m2 |
| troje | 75 m2 |
| czworo | 90 m2 |
| pięcioro albo więcej | bez ograniczenia powierzchni |
Przy pięciorgu dzieci ustawa nie podaje żadnego metrażu. Liczy się tylko to, że lokal jest jeden. Cena jest jednak za to ustępstwo: w każdym z tych przypadków wkład własny kredytobiorcy nie może przekroczyć 10 procent całkowitej kwoty wydatków, czyli połowy zwykłego limitu.
Przykład: rodzina z czworgiem dzieci w mieszkaniu 70 m2. Rodzice mają jedno mieszkanie o powierzchni 70 m2 i chcą kupić większe. Według zasady podstawowej z art. 5 ust. 1 pkt 1 kredyt by im nie przysługiwał, bo posiadają prawo własności lokalu.
Art. 5 ust. 2 pkt 3 zmienia wynik. Przy czworgu dzieci limit to 90 m2, a 70 m2 się w nim mieści, więc warunek uznaje się za spełniony. Rodzina może wziąć rodzinny kredyt mieszkaniowy, pod warunkiem że wniesie nie więcej niż 10 procent wkładu własnego.
Przy kupnie za 600 000 zł oznacza to wkład najwyżej 60 000 zł. Gdyby rodzina miała odłożone 120 000 zł, musiałaby albo zrezygnować z programu, albo przeznaczyć nadwyżkę na coś innego niż ten zakup.
Gwarancja BGK: jak dostać gwarancję wkładu własnego i kredyt bez wkładu własnego
Mieszkanie bez wkładu własnego jest możliwe, bo brakującą część zabezpiecza gwarancja BGK. Objęcie nią następuje razem z udzieleniem kredytu, na zlecenie składane wraz z wnioskiem (art. 4a ust. 1).
Ile wynosi gwarancja i ile kosztuje
Gwarancję wkładu własnego ograniczają trzy liczby:
- sama gwarancja nie może być wyższa niż 100 000 zł (art. 4a ust. 3)
- gwarancja i wkład własny razem nie mogą przekroczyć 200 000 zł ani 20 procent całkowitej kwoty wydatków (ust. 2)
- BGK pobiera jednorazową opłatę prowizyjną 1,0 procent objętej gwarancją części kredytu, a jej wniesienie jest warunkiem udzielenia gwarancji (ust. 5)
Opłata nie podlega zwrotowi poza wyjątkami wskazanymi w ustawie. Przy gwarancji 80 000 zł zapłacisz więc 800 zł jednorazowo.
Kiedy gwarancja wygasa
Gwarancja nie trwa wiecznie. Spłaty kapitału zalicza się w pierwszej kolejności na poczet części objętej gwarancją i pomniejszają one jej wysokość. Gwarancja wygasa z dniem spłaty tej części (ust. 6). Dla kredytobiorcy znaczy to, że zobowiązanie wobec BGK znika najszybciej, jak się da, bez żadnego wniosku.
Spłata rodzinna: 20 000 i 60 000 zł po urodzeniu dziecka
Druga korzyść działa po zaciągnięciu kredytu. Gdy gospodarstwo domowe powiększy się o dziecko, BGK spłaca za Ciebie część kapitału. Art. 7 ust. 3 podaje kwoty:
- 20 000 zł przy powiększeniu gospodarstwa domowego o drugie dziecko
- 60 000 zł przy trzecim albo kolejnym dziecku
Warunki uzyskania spłaty rodzinnej
Art. 7 ust. 1 wymienia siedem warunków i spełnić trzeba wszystkie naraz:
- nikt w gospodarstwie nie ma prawa własności innego lokalu ani domu niż kupiony z tego kredytu
- nikomu nie przysługuje inne spółdzielcze własnościowe prawo do lokalu
- dziecko doszło po dniu udzielenia kredytu, a nie wcześniej
- kredytobiorca prowadzi gospodarstwo domowe w Polsce
- umowa kredytu nie została wypowiedziana
- wobec kredytobiorcy nie ogłoszono upadłości
- nie było przedterminowej spłaty części kredytu, chyba że nastąpiła po 3 latach od udzielenia i mieści się w wyjątkach z przepisu
Trzeci warunek przesądza najwięcej spraw. Dziecko urodzone przed podpisaniem umowy nie daje spłaty rodzinnej, nawet jeżeli urodziło się w trakcie starania o kredyt. Liczy się dzień udzielenia kredytu.
BGK dokonuje spłaty w terminie 30 dni od otrzymania zlecenia od banku (ust. 6). Przy naruszeniu warunków spłata rodzinna podlega zwrotowi do Rządowego Funduszu Mieszkaniowego w pełnej kwocie, a nie proporcjonalnie.
Jak skorzystać z programu: bank i złożenie wniosku
Żeby skorzystać z rodzinnego kredytu mieszkaniowego, idziesz do banku, nie do BGK. Kredytu udziela bank uprawniony na podstawie umowy zawartej z BGK (art. 3 ust. 2). Złożenie wniosku o kredyt i zlecenie objęcia go gwarancją składasz razem, w tym samym momencie (art. 4a ust. 1).
Bank sprawdza warunki z art. 3 i art. 5, w tym limit ceny za metr dla Twojej lokalizacji, i liczy zdolność kredytową na zwykłych zasadach. Program nie zwalnia z badania zdolności.
Czego ustawa nie reguluje: oprocentowanie i lista banków
Dwa najczęstsze pytania o ten program nie mają odpowiedzi w przepisach i warto to powiedzieć wprost.
Oprocentowanie
Oprocentowania ustawa nie ustala. Wynika ono z oferty konkretnego banku. Jedyna reguła to art. 3 ust. 2b: warunki nie mogą być gorsze niż przy zwykłym kredycie hipotecznym tego banku na ten sam cel. Nazwa programu nie oznacza więc preferencyjnej stawki.
Lista banków
Listy banków ustawa nie zawiera. Kredytu udziela każdy bank, który ma umowę z BGK, a zestaw tych banków zmienia się w czasie. Aktualny wykaz prowadzi BGK i tylko on jest wiążący. Zestawienie przepisane do poradnika starzeje się w kilka miesięcy.
Cztery pomyłki wokół rodzinnego kredytu mieszkaniowego
Pierwsza to uznanie, że program się skończył. Skończył się nabór do bezpiecznego kredytu 2 procent. Rodzinny kredyt mieszkaniowy może być udzielany do 31 grudnia 2030 r.
Druga to przekonanie, że posiadanie mieszkania zamyka drogę. Przy dwojgu i większej liczbie dzieci art. 5 ust. 2 dopuszcza jeden lokal, a przy pięciorgu dzieci bez ograniczenia powierzchni.
Trzecia to liczenie na spłatę rodzinną za dziecko urodzone przed kredytem. Przepis wymaga powiększenia gospodarstwa domowego po dniu udzielenia kredytu.
Czwarta to traktowanie wkładu własnego jako wymogu minimalnego. Ustawa wyznacza tu maksimum: 20, 30 albo 10 procent, zależnie od sytuacji. Zbyt duży wkład własny wyklucza z programu tak samo jak jego brak wyklucza ze zwykłego kredytu.
Częste pytania
Czy rodzinny kredyt mieszkaniowy nadal działa?
Tak. Art. 3 ust. 4 ustawy pozwala udzielać go do 31 grudnia 2030 r. Zakończył się nabór do bezpiecznego kredytu 2 procent, który jest osobnym instrumentem w tej samej ustawie.
Kto może dostać rodzinny kredyt mieszkaniowy?
Osoba prowadząca gospodarstwo domowe w Polsce, która nie ma mieszkania ani domu, nie ma spółdzielczego prawa do lokalu i w ciągu 36 miesięcy przed wnioskiem nie była stroną innej umowy kredytu hipotecznego na zakup mieszkania. Rodziny z dziećmi mogą mieć jeden lokal w granicach metrażu z art. 5 ust. 2.
Ile wynosi wkład własny przy tym kredycie?
Ustawa wyznacza górną granicę: 20 procent wydatków przy zmiennej stopie, 30 procent przy stałej na co najmniej 5 lat i 10 procent, gdy rodzina korzysta z wyjątku dla posiadaczy jednego mieszkania. Kwotowo wkład nie może przekroczyć 200 000 zł.
Ile wynosi gwarancja BGK i ile kosztuje?
Nie więcej niż 100 000 zł, przy czym gwarancja razem z wkładem własnym nie może przekroczyć 200 000 zł ani 20 procent wydatków. BGK pobiera jednorazową opłatę 1,0 procent objętej gwarancją kwoty.
Kiedy przysługuje spłata rodzinna?
Gdy gospodarstwo domowe powiększy się o dziecko po dniu udzielenia kredytu i spełnione są pozostałe warunki z art. 7 ust. 1. Kwota to 20 000 zł przy drugim dziecku i 60 000 zł przy trzecim albo kolejnym.
Jakie oprocentowanie ma rodzinny kredyt mieszkaniowy?
Ustawa go nie ustala. Oprocentowanie i prowizja wynikają z oferty banku, który musi zaproponować warunki niegorsze niż przy zwykłym kredycie hipotecznym na ten sam cel (art. 3 ust. 2b).
W jakich bankach można wziąć ten kredyt?
W bankach, które zawarły umowę z BGK. Ustawa nie zawiera ich listy, a zestaw banków zmienia się w czasie, więc aktualny wykaz trzeba sprawdzić u BGK.
Czy spłatę rodzinną trzeba zwrócić?
Tak, gdy naruszone zostaną warunki wskazane w ustawie. Zwrot idzie do Rządowego Funduszu Mieszkaniowego w pełnej kwocie, nie proporcjonalnie.