W skrócie
- obowiązuje tekst jednolity ogłoszony obwieszczeniem Marszałka Sejmu z 17 kwietnia 2026 r., Dz.U. 2026 poz. 592
- ustawa ma dziesięć rozdziałów i 219 stron, ale rodziny dotyczą głównie cztery przepisy
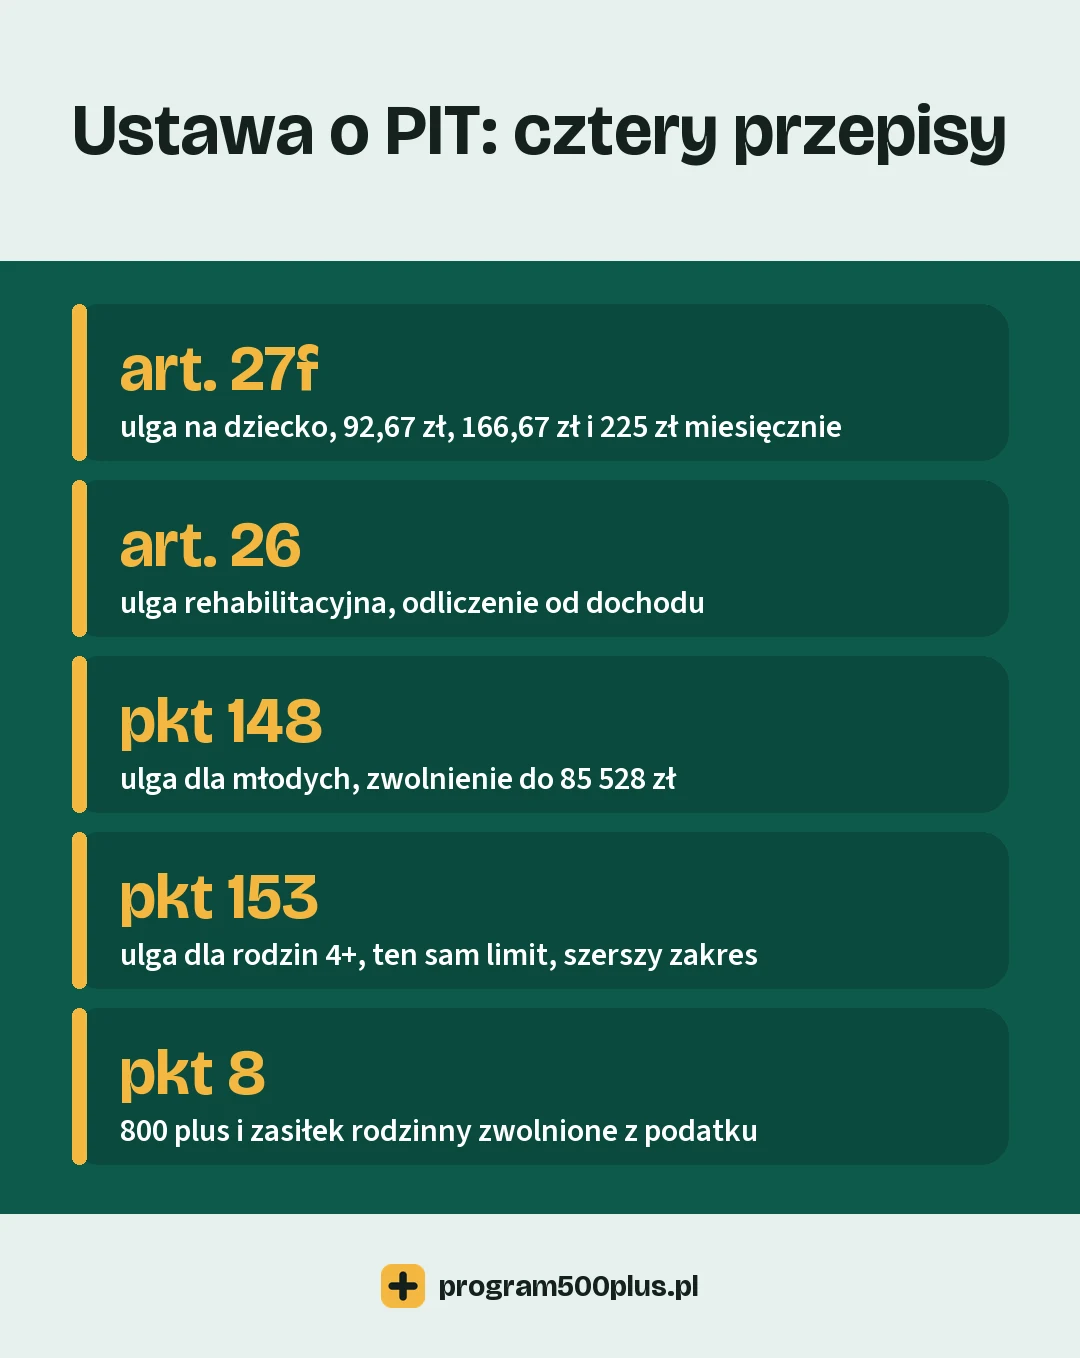
- ulga na dziecko to art. 27f, a kwoty odliczenia wynoszą 92,67 zł, 166,67 zł i 225 zł miesięcznie
- ulga rehabilitacyjna to art. 26 ust. 1 pkt 6, ulga dla młodych art. 21 ust. 1 pkt 148, ulga dla rodzin 4+ art. 21 ust. 1 pkt 153
- 800 plus, zasiłek rodzinny i świadczenia z funduszu alimentacyjnego są zwolnione z podatku na podstawie art. 21 ust. 1 pkt 8
- art. 27ea, wskazywany czasem jako podstawa ulgi 4+, został uchylony
Ustawa o podatku dochodowym od osób fizycznych jest jednym z najdłuższych aktów w polskim systemie podatkowym. Reguluje opodatkowanie dochodów osób fizycznych w kilkuset artykułach. Rodzic, który chce sprawdzić podstawę swojej ulgi, nie potrzebuje jednak całości. Wystarczą mu cztery przepisy i jedno zwolnienie. Ten tekst pokazuje, gdzie ich szukać i co mówią.
Aktualny tekst jednolity ustawy o PIT
Obowiązuje tekst jednolity ogłoszony obwieszczeniem Marszałka Sejmu Rzeczypospolitej Polskiej z 17 kwietnia 2026 r., opublikowany w Dzienniku Ustaw z 2026 r. pod pozycją 592. Sam akt to ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, nowelizowana od tego czasu ponad trzysta razy.
Tekst jednolity to ujednolicona wersja aktu, która uwzględnia wszystkie dotychczasowe zmiany. Nie jest nową ustawą i nie zmienia przepisów. Porządkuje je tylko w jednym dokumencie, żeby nie trzeba było składać treści z kilkunastu nowelizacji.
Oznacza to także, że tekst jednolity starzeje się z każdą kolejną nowelizacją. Przy sprawdzaniu konkretnego przepisu warto zajrzeć do bazy ISAP i sprawdzić, czy po kwietniu 2026 r. nie doszła zmiana.
Struktura ustawy: dziesięć rozdziałów
Ustawa dzieli się na rozdziały, z których część doczekała się oznaczeń literowych, dopisywanych przy kolejnych nowelizacjach.
- Rozdział 1: Podmiot i przedmiot opodatkowania
- Rozdział 2: Źródła przychodów
- Rozdział 3: Zwolnienia przedmiotowe
- Rozdział 4: Koszty uzyskania przychodów, w tym odpisy amortyzacyjne od środków trwałych lub wartości niematerialnych i prawnych, z rozdziałami 4a o leasingu i 4b o cenach transferowych
- Rozdział 5: Szczególne zasady ustalania dochodu, z rozdziałem 5a zatytułowanym „Opodatkowanie przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł nieujawnionych”
- Rozdział 6: Podstawa obliczenia i wysokość podatku, z rozdziałami 6a o daninie solidarnościowej i 6b o ryczałcie od przychodów zagranicznych
- Rozdział 7: Pobór podatku lub zaliczek przez płatników, z rozdziałem 7b o zwrocie podatku
- Rozdział 8: Zeznania podatkowe
- Rozdział 9: Zmiany w przepisach obowiązujących
- Rozdział 10: Przepisy epizodyczne, przejściowe i końcowe
Dla rodziny liczą się dwa z nich. Rozdział 3 zawiera zwolnienia, czyli przychody, od których podatku się nie płaci. Rozdział 6 zawiera odliczenia, czyli ulgi zmniejszające podstawę albo sam podatek.
Źródła przychodów: art. 10
Ustawa opiera się na jednym mechanizmie. Każdy przychód przypisuje się do źródła, a od źródła zależy sposób opodatkowania, koszty i dostęp do ulgi. Katalog źródeł przychodów jest w art. 10 ust. 1.
- stosunek służbowy, stosunek pracy, w tym spółdzielczy stosunek pracy, członkostwo w rolniczej spółdzielni produkcyjnej, praca nakładcza, emerytura lub renta
- działalność wykonywana osobiście
- pozarolnicza działalność gospodarcza
- działy specjalne produkcji rolnej
- najem, podnajem, dzierżawa, poddzierżawa oraz inne umowy o podobnym charakterze, przy czym przepis wyłącza z tego źródła składniki majątku związane z działalnością gospodarczą
- kapitały pieniężne i prawa majątkowe, w tym odpłatne zbycie praw majątkowych
- odpłatne zbycie nieruchomości lub ich części, spółdzielczego własnościowego prawa do lokalu, prawa do domu jednorodzinnego w spółdzielni mieszkaniowej, prawa wieczystego użytkowania gruntów oraz innych rzeczy
Ostatnia pozycja ma skutek, o który rodziny pytają przy sprzedaży mieszkania. Przychodu z odpłatnego zbycia nieruchomości lub praw majątkowych nie ma, jeżeli sprzedaż nastąpiła po upływie pięciu lat, licząc od końca roku kalendarzowego, w którym doszło do nabycia albo wybudowania. Przed upływem tych pięciu lat przychód powstaje.
Ten podział wyjaśnia także różnicę między dwiema ulgami opisanymi niżej. Obie zwalniają przychody do 85 528 zł, ale zwolnienie dla młodych wymienia zamkniętą listę źródeł i pozarolniczej działalności gospodarczej na niej nie ma. Zwolnienie dla rodzin 4+ obejmuje ją wprost.
Kto płaci podatek dochodowy od osób fizycznych
Art. 3 ust. 1 wiąże obowiązek podatkowy z miejscem zamieszkania, nie z obywatelstwem. Osoby fizyczne, które mają miejsce zamieszkania na terytorium Rzeczypospolitej Polskiej, podlegają obowiązkowi podatkowemu od całości swoich dochodów, bez względu na to, gdzie leży źródło tych dochodów. Ustawa domyka to zdanie określeniem w nawiasie: nieograniczony obowiązek podatkowy.
Ust. 1a podaje, kiedy uznaje się, że ktoś ma miejsce zamieszkania w Polsce. Wystarczy jeden z dwóch warunków: posiadanie w Polsce centrum interesów osobistych lub gospodarczych, czyli ośrodka interesów życiowych, albo pobytu na terytorium Rzeczypospolitej Polskiej dłużej niż 183 dni w roku podatkowym.
Kto miejsca zamieszkania w Polsce nie ma, podlega według ust. 2a obowiązkowi podatkowemu tylko od dochodów osiąganych w Polsce. To ograniczony obowiązek podatkowy. Ust. 2b wylicza, co uważa się za dochody osiągane na terytorium Rzeczypospolitej Polskiej przez podatników objętych tym przepisem. Są to dochody z:
- pracy wykonywanej w Polsce na podstawie stosunku służbowego, stosunku pracy, pracy nakładczej oraz spółdzielczego stosunku pracy, bez względu na miejsce wypłaty wynagrodzenia
- działalności wykonywanej osobiście na terytorium Rzeczypospolitej Polskiej
- działalności gospodarczej prowadzonej na terytorium Rzeczypospolitej Polskiej, w tym poprzez położony na terytorium Rzeczypospolitej Polskiej zagraniczny zakład
- nieruchomości lub praw do takiej nieruchomości, także z jej zbycia
- papierów wartościowych oraz pochodnych instrumentów finansowych dopuszczonych do publicznego obrotu w Polsce
- tytułów uczestnictwa w funduszach kapitałowych utworzonych w Polsce
- przeniesienia własności udziałów, ogółu praw i obowiązków w spółce niebędącej osobą prawną albo tytułów uczestnictwa lub praw o podobnym charakterze
Dla rodzica pracującego poza Polską wniosek jest taki, że samo zatrudnienie za granicą nie przesądza o niczym. Liczy się ośrodek interesów życiowych i liczba dni pobytu. Osobna sprawa to prawo do świadczeń, które rozstrzygają przepisy unijne o koordynacji, a nie ustawa podatkowa. Opisujemy to w tekście o 800 plus przy pracy za granicą.
Skala podatkowa i wysokość podatku
Opodatkowanie podatkiem dochodowym według skali reguluje art. 27 ust. 1. Do podstawy obliczenia 120 000 zł stawka podatku wynosi 12 procent minus kwota zmniejszająca podatek 3600 zł. Powyżej tej kwoty podatek to 10 800 zł plus 32 procent nadwyżki ponad 120 000 zł.
Te dwie liczby decydują o tym, ile naprawdę warta jest ulga. Odliczenie od podatku zmniejsza kwotę do zapłaty wprost. Odliczenie od dochodu zmniejsza podstawę, więc korzyść wynosi tyle, ile stawka podatku od odliczonej kwoty. Przy 12 procentach różnica jest ośmiokrotna, co pokazuje przykład niżej.
Przepisy o wysokości podatku zebrano w rozdziale 6, a zasady poboru podatku i zaliczek przez pracodawcę w rozdziale 7, zatytułowanym „Pobór podatku lub zaliczek na podatek przez płatników”. Dlatego ulgę na dziecko rozlicza się w zeznaniu rocznym, a nie w miesięcznej wypłacie.
Ulga na dziecko: art. 27f
Art. 27f ust. 1 daje prawo do odliczenia od podatku na każde małoletnie dziecko, wobec którego podatnik w roku podatkowym wykonywał władzę rodzicielską, pełnił funkcję opiekuna prawnego przy zamieszkiwaniu dziecka albo sprawował opiekę jako rodzina zastępcza, na podstawie orzeczenia sądu lub umowy ze starostą.
Ust. 2 podaje kwoty odliczenia za każdy miesiąc kalendarzowy:
- 92,67 zł na jedno dziecko i tyle samo na każde z dwojga dzieci
- 166,67 zł na trzecie dziecko
- 225 zł na czwarte i każde kolejne dziecko
Przy jednym dziecku przepis dokłada limit dochodu rodzica: 112 000 zł dla małżonków i dla osoby samotnie wychowującej dziecko, 56 000 zł dla rodzica bez małżonka. Przy dwojgu i większej liczbie dzieci limitu nie ma. Szczegóły opisujemy w tekście o limicie dochodu przy uldze na dziecko.
Trzy pozostałe przepisy, które dotyczą rodzin
Ulga rehabilitacyjna: art. 26 ust. 1 pkt 6
Odliczenie od dochodu wydatków na cele rehabilitacyjne oraz wydatków związanych z ułatwieniem wykonywania czynności życiowych. Zamknięty katalog piętnastu pozycji zawiera ust. 7a, a warunki dokumentowania i orzeczeń ustępy od 7b do 7e. Opisujemy to w tekście o uldze rehabilitacyjnej.
Ulga dla młodych: art. 21 ust. 1 pkt 148
Zwolnienie z podatku przychodów do 85 528 zł w roku podatkowym, otrzymanych do ukończenia 26. roku życia. Przepis wymienia pięć źródeł: praca, czyli stosunek służbowy, stosunek pracy, praca nakładcza i spółdzielczy stosunek pracy, dalej przychód z tytułu umowy zlecenia z art. 13 pkt 8, praktyka absolwencka, staż uczniowski oraz zasiłek macierzyński. Umowy o dzieło w tym wyliczeniu nie ma. Szczegóły w tekście o uldze dla młodych.
Ulga dla rodzin 4+: art. 21 ust. 1 pkt 153
Zwolnienie z podatku przychodów do tej samej kwoty 85 528 zł dla rodzica co najmniej czworga dzieci. Kwota jest identyczna jak przy uldze dla młodych, ale zakres źródeł przychodu nie. Punkt 153 obejmuje także pozarolniczą działalność gospodarczą, a punkt 148 jej nie obejmuje.
Ta różnica bywa przeoczana, bo obie ulgi mają ten sam limit i ten sam artykuł. Więcej w tekście o uldze dla rodzin 4+.
Przykład: ta sama kwota, dwa różne skutki. Rodzina z trojgiem dzieci odlicza na podstawie art. 27f po 92,67 zł na pierwsze i drugie dziecko oraz 166,67 zł na trzecie, czyli 352,01 zł miesięcznie. W skali roku daje to 4224,12 zł.
Ta kwota zmniejsza podatek, więc rodzina zapłaci o 4224,12 zł mniej.
Gdyby ta sama kwota była odliczeniem od dochodu, jak przy uldze rehabilitacyjnej z art. 26, korzyść wyniosłaby 4224,12 zł pomnożone przez stawkę podatku. Przy 12 procentach to 506,89 zł, czyli ponad osiem razy mniej. Dlatego przy czytaniu przepisu trzeba sprawdzić, od czego dana ulga się odlicza.
Dlaczego od 800 plus nie płaci się podatku
Odpowiada za to art. 21 ust. 1 pkt 8. Ustęp 1 tego artykułu otwiera się zdaniem „Wolne od podatku dochodowego są:”, po którym idzie lista liczona w setkach punktów. Punkt 8 zwalnia z podatku świadczenia rodzinne otrzymane na podstawie przepisów o świadczeniach rodzinnych, dodatki rodzinne i pielęgnacyjne, zasiłki dla opiekunów, świadczenia pieniężne wypłacane przy bezskuteczności egzekucji alimentów, zasiłki porodowe oraz świadczenie wychowawcze z ustawy o pomocy państwa w wychowywaniu dzieci.
Świadczenie wychowawcze to ustawowa nazwa 800 plus. Zwolnienie obejmuje więc całą rodzinę świadczeń, którymi zajmuje się ten serwis: 800 plus, zasiłek rodzinny z dodatkami oraz świadczenia z funduszu alimentacyjnego.
Praktyczny wniosek jest taki, że tych kwot nie wpisuje się do zeznania rocznego jako przychodu i nie wykazuje się ich w PIT-11. Co innego sytuacja, w której świadczenie zostało pobrane nienależnie: wtedy trzeba je zwrócić, ale nadal nie jest to przychód podatkowy.
Jak czytać przepis w tekście jednolitym
Numeracja działa warstwami. Artykuł dzieli się na ustępy oznaczone cyfrą, ustęp na punkty w nawiasie, punkt na litery. Zapis art. 26 ust. 7a pkt 14 oznacza więc czternasty punkt w ustępie 7a artykułu 26.
Litery przy numerach artykułów, jak 27f albo 21a, oznaczają przepisy dopisane po uchwaleniu ustawy. Nie są to podpunkty artykułu 27, tylko osobne artykuły wstawione między istniejące.
Dopisek „(uchylony)” oznacza przepis usunięty z ustawy, którego numer zachowano, żeby nie przesuwać całej numeracji. Tak jest z art. 27ea, wskazywanym w części publikacji jako podstawa ulgi dla rodzin 4+. Obowiązującą podstawą jest art. 21 ust. 1 pkt 153.
Pomyłki przy powoływaniu się na przepisy
Pierwsza to cytowanie uchylonego artykułu za starszym poradnikiem. Przed powołaniem się na przepis warto sprawdzić go w aktualnym tekście jednolitym.
Druga to mylenie odliczenia od podatku z odliczeniem od dochodu. Ulga na dziecko z art. 27f zmniejsza podatek, a ulga rehabilitacyjna z art. 26 zmniejsza dochód. Przy tej samej kwocie dają zupełnie inną korzyść.
Trzecia to traktowanie tekstu jednolitego jako wersji wiecznie aktualnej. Obwieszczenie z 17 kwietnia 2026 r. opisuje stan na ten dzień, a nowelizacje po tej dacie już się w nim nie znajdą.
Czwarta to szukanie 800 plus w ustawie o PIT. Zasady przyznawania świadczenia reguluje ustawa o pomocy państwa w wychowywaniu dzieci, a ustawa o PIT mówi o nim tylko tyle, że jest zwolnione z podatku.
Częste pytania
Który tekst jednolity ustawy o PIT obowiązuje?
Ogłoszony obwieszczeniem Marszałka Sejmu z 17 kwietnia 2026 r., opublikowany jako Dz.U. 2026 poz. 592. Ustawa pochodzi z 26 lipca 1991 r.
W którym artykule jest ulga na dziecko?
W art. 27f. Ustęp 1 określa, komu przysługuje, a ustęp 2 podaje kwoty odliczenia: 92,67 zł, 166,67 zł i 225 zł miesięcznie, zależnie od liczby dzieci.
Czy od 800 plus trzeba zapłacić podatek?
Nie. Świadczenie wychowawcze jest zwolnione z podatku dochodowego na podstawie art. 21 ust. 1 pkt 8 ustawy o PIT. Tego samego przepisu dotyczą zasiłek rodzinny i świadczenia z funduszu alimentacyjnego.
Czy art. 27ea nadal obowiązuje?
Nie, został uchylony. Podstawą ulgi dla rodzin 4+ jest art. 21 ust. 1 pkt 153.
Czym różni się ulga dla młodych od ulgi dla rodzin 4+?
Obie zwalniają przychody do 85 528 zł rocznie, ale ulga 4+ z pkt 153 obejmuje także pozarolniczą działalność gospodarczą, a ulga dla młodych z pkt 148 jej nie obejmuje.
Gdzie znaleźć pełny tekst ustawy?
W Internetowym Systemie Aktów Prawnych Sejmu oraz w interfejsie ELI, który udostępnia plik PDF aktu pod adresem zawierającym rocznik i pozycję Dziennika Ustaw.