W skrócie
- limit dochodu obowiązuje wyłącznie rodzica jednego dziecka bez orzeczonej niepełnosprawności
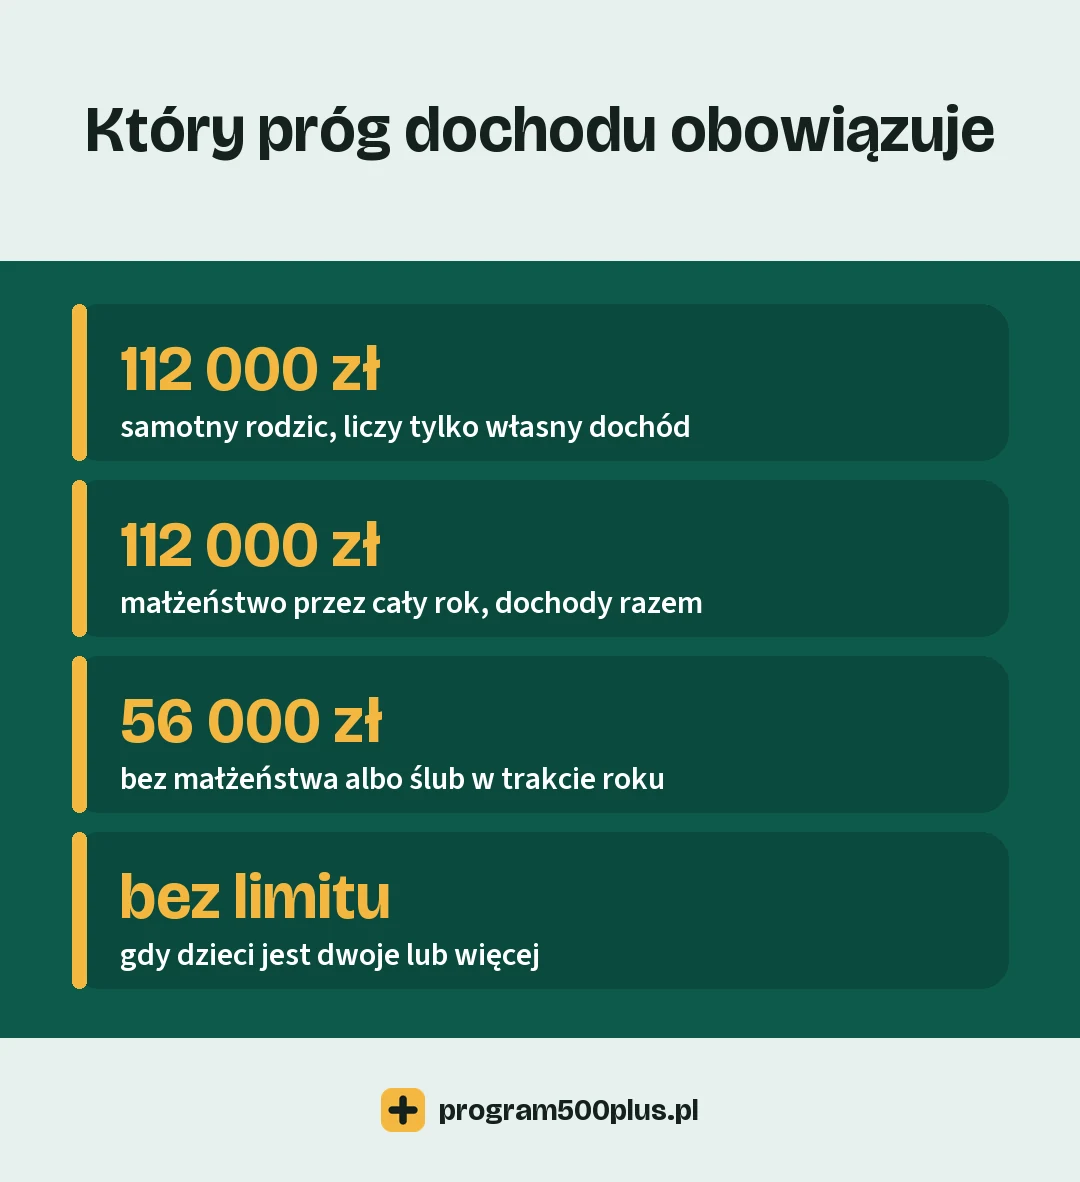
- przy dwojgu i większej liczbie dzieci limitu nie ma w ogóle, nawet przy bardzo wysokich zarobkach
- 112 000 zł to suma dochodów obojga małżonków, ale u samotnego rodzica ta sama kwota dotyczy już tylko jego własnego dochodu
- próg 56 000 zł obejmuje osobę niebędącą w związku małżeńskim, w tym taką, która wzięła ślub w trakcie roku
- przekroczenie progu o złotówkę odbiera całe odliczenie, bo ustawa nie przewiduje tu obniżania ulgi
Ulga na dzieci, nazywana też ulgą prorodzinną, zmniejsza podatek obliczony według skali podatkowej. Przysługuje rodzicowi, opiekunowi prawnemu, jeżeli dziecko z nim mieszka, oraz rodzinie zastępczej na podstawie orzeczenia sądu albo umowy ze starostą. Kto rozlicza wyłącznie podatek liniowy albo ryczałt, nie ma od czego jej odliczyć, choć dochód liniowy liczy się do limitu. Limit dochodu przy uldze na dziecko jest w poradnikach podawany jako jeden z podstawowych warunków odliczenia. W ustawie wygląda to inaczej: to warunek wyjątkowy, który dotyczy wąskiej grupy rodziców. Większość osób korzystających z ulgi prorodzinnej nie musi sprawdzać żadnego progu.
Kiedy limit odbiera prawo do ulgi prorodzinnej, a kiedy nie
Ustawa o podatku dochodowym od osób fizycznych wpisuje limit tylko w jednym miejscu: przy odliczeniu na jedno małoletnie dziecko. Kwota ulgi zależy od liczby dzieci, ale kryterium dochodowe pojawia się wyłącznie u rodziców wychowujących jedno dziecko. Przy dwojgu dzieci przepis mówi już wyłącznie o kwocie 92,67 zł na każde z nich, bez żadnego odniesienia do dochodu. Ministerstwo Finansów formułuje to od strony wyłączeń i pisze, że warunek wysokości dochodów nie dotyczy podatnika, który w roku podatkowym miał co najmniej dwoje dzieci uwzględnianych przy uldze albo miał wyłącznie jedno dziecko z potwierdzoną niepełnosprawnością.
Przy dwojgu dzieci jest jeszcze jeden warunek, łatwy do przeoczenia. Odliczenie w wariancie dla dwojga lub większej liczby dzieci przysługuje podatnikowi, który co najmniej przez jeden dzień roku podatkowego sprawował pieczę nad więcej niż jednym dzieckiem uprawniającym do ulgi. Rodzic, którego starsze dziecko skończyło 18 lat w poprzednim roku i przestało się uczyć, w bieżącym roku ma już do ulgi jedno dziecko. Limit wraca, choć w potocznym sensie dzieci nadal jest dwoje.
Drugie wyłączenie dotyczy niepełnosprawności jedynego dziecka. Liczy się jeden z trzech dokumentów: orzeczenie o zakwalifikowaniu do jednego z trzech stopni niepełnosprawności, decyzja przyznająca rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo rentę socjalną, albo orzeczenie o niepełnosprawności osoby, która nie ukończyła 16. roku życia. Ten trzeci dokument bywa pomijany w poradnikach, a dotyczy właśnie najmłodszych dzieci.
Komu przysługuje ulga: dwa progi dla rodzica jednego dziecka
Kwoty są dwie, ale sytuacje trzy, i to właśnie je najczęściej się myli. Ministerstwo Finansów układa je w kolejności sprawdzania:
| Twoja sytuacja | Próg | Czyj dochód liczysz |
|---|---|---|
| masz prawo rozliczyć się jako samotny rodzic | 112 000 zł | tylko własny |
| bez prawa do rozliczenia jako samotny rodzic, w związku małżeńskim przez cały rok | 112 000 zł | swój i małżonka razem |
| bez prawa do rozliczenia jako samotny rodzic, bez małżeństwa albo tylko przez część roku | 56 000 zł | tylko własny |
Pierwszy wiersz jest korzystniejszy, niż się wydaje, i dlatego warto go sprawdzić najpierw. Samotny rodzic ma ten sam próg co małżeństwo, ale mierzy go wyłącznie własnym dochodem. Ministerstwo Finansów dodaje przy tym, że liczy się samo prawo do takiego rozliczenia, niezależnie od tego, czy podatnik z niego korzysta. Rodzic, któremu takie rozliczenie się nie opłaca, i tak zachowuje wyższy próg. Z tej preferencji korzysta ten, kto samotnie wychowuje dziecko, a więc panna, kawaler, osoba rozwiedziona, wdowa, wdowiec, osoba w separacji oraz osoba, której małżonek został pozbawiony praw rodzicielskich albo odbywa karę pozbawienia wolności. Liczy się samotne wychowywanie, a nie sama władza rodzicielska, bo tę po rozwodzie mają zwykle oboje rodzice. Rodzic, który wychowuje dziecko wspólnie z drugim rodzicem, prawa do tego rozliczenia nie ma, nawet gdy nie są małżeństwem. To samo dotyczy pieczy naprzemiennej, przy której 800 plus przyznano obojgu.
Trzeci wiersz bywa zaskoczeniem. Ślub w czerwcu oznacza, że podatnik nie pozostawał w związku małżeńskim przez cały rok, więc za ten rok obowiązuje go próg 56 000 zł liczony od własnego dochodu. Rok później, już przy pełnym roku małżeństwa, przechodzi do progu 112 000 zł liczonego wspólnie.
Inaczej wygląda śmierć małżonka w trakcie roku. Warunek pełnego roku małżeństwa nie jest wtedy spełniony, ale wdowa i wdowiec samotnie wychowujący dziecko są wymienieni w katalogu samotnych rodziców. Obowiązuje ich więc próg 112 000 zł liczony wyłącznie własnym dochodem, a dochodu zmarłego małżonka się nie dolicza.
Trzy sytuacje wyglądają na małżeństwo, a dla tego limitu nim nie są: separacja, pozbawienie małżonka praw rodzicielskich i odbywanie przez niego kary pozbawienia wolności. Dochodu małżonka się wtedy nie dolicza.
Jest jeszcze warunek, który wycina z korzystniejszego progu całą grupę samotnych rodziców, i w poradnikach praktycznie się nie pojawia. Prawa do rozliczenia jako osoba samotnie wychowująca dziecko nie ma ten, kto rozlicza działalność podatkiem liniowym albo ryczałtem, z wyjątkiem ryczałtu od najmu prywatnego. Skoro nie ma tego prawa, wypada też z wyjątku, który podnosi próg do 112 000 zł. Samotna matka prowadząca firmę na podatku liniowym sprawdza więc próg 56 000 zł, choć dziecko wychowuje sama, a jej sąsiadka na etacie w tej samej sytuacji ma próg dwukrotnie wyższy.
Co wchodzi do dochodu: skala, kapitały pieniężne i podatek liniowy
Liczy się dochód, czyli przychód pomniejszony o koszty jego uzyskania oraz o składki na ubezpieczenia społeczne odliczane w zeznaniu PIT-36 albo PIT-37, a u podatnika liniowego także o składki zdrowotne odliczane w PIT-36L. Do rachunku wchodzą wyłącznie trzy rodzaje dochodów:
- opodatkowane według skali podatkowej,
- z odpłatnego zbycia papierów wartościowych, udziałów, akcji i walut wirtualnych, opodatkowane stawką 19 procent,
- z działalności gospodarczej i działów specjalnych opodatkowane podatkiem liniowym.
Odsetki od lokat i dywidendy do limitu nie wchodzą, choć też mają stawkę 19 procent. Podatek od nich pobiera się na innej podstawie, która w katalogu limitu się nie znalazła. Katalog jest zamknięty, więc wszystko poza nim zostaje poza limitem. Nie wchodzą do niego przychody z ryczałtu od przychodów ewidencjonowanych rozliczane w PIT-28, w tym ryczałt od najmu prywatnego. Nie wchodzą świadczenia zwolnione z podatku, czyli między innymi 800 plus, zasiłek rodzinny i dodatki do niego. Nie wchodzą też przychody zwolnione w ramach ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ oraz ulgi dla pracujących seniorów, bo żadne z nich nie jest opodatkowane w jeden z trzech wymienionych sposobów.
Ta ostatnia grupa potrafi zdecydować o wyniku. Rodzic do 26. roku życia, który korzysta z ulgi dla młodych, może zarobić znacznie więcej niż 56 000 zł i nadal mieścić się w limicie, bo zwolniona część przychodu do rachunku nie wchodzi.
Gdzie sprawdzić dochód przed rozliczeniem PIT
Dochód do limitu bierze się z tych samych dokumentów, co całe rozliczenie PIT. Pracownik znajdzie go w informacji PIT-11 od pracodawcy, gdzie obok przychodu wykazane są koszty jego uzyskania i pobrane składki. Przedsiębiorca prowadzący działalność gospodarczą na skali podatkowej liczy dochód z księgi przychodów i rozchodów jako przychód pomniejszony o koszty, a następnie odejmuje składki na ubezpieczenia społeczne, jeżeli nie zaliczył ich wcześniej do kosztów. Podatnik liniowy bierze dochód z zeznania PIT-36L i odejmuje od niego także składki zdrowotne, ale tylko do rocznego limitu odliczenia, który Minister Finansów ogłasza co roku w Monitorze Polskim.
Gdy źródeł jest kilka, dochody się sumuje. Etat, zlecenie i zyski z giełdy trafiają do jednego rachunku, bo wszystkie są opodatkowane w jeden ze sposobów objętych limitem. Przy dochodach od płatników najszybciej widać to w usłudze Twój e-PIT, gdzie wstępne rozliczenie zbiera wszystkie informacje, które urząd skarbowy już dostał. Przedsiębiorca tej drogi nie ma: przychody i koszty z działalności wpisuje sam, bo urząd nie zna ich w trakcie roku.
Małżonkowie sprawdzający wspólny próg muszą zsumować swoje dochody nawet wtedy, gdy rozliczają się osobno. Sposób złożenia zeznania nie zmienia tu niczego: ulga na dzieci ma własny warunek dochodowy, niezależny od tego, czy podatek liczony jest wspólnie, czy indywidualnie.
Trzy przykłady na liczbach za 2026 rok
Kwoty w tym tekście są łączne dla obojga rodziców, którzy dzielą się nimi w ustalonej przez siebie proporcji. Ulga na jedno dziecko przysługuje za każdy miesiąc opieki w kwocie 92,67 zł, czyli 1112,04 zł za pełny rok. Tyle jest w grze przy każdym z poniższych rachunków. Dla porównania przy dwojgu dzieci odliczenie sięga 2224,08 zł, a trzecie dziecko podnosi je do 4224,12 zł rocznie i wtedy żaden limit dochodu już nie obowiązuje.
Małżeństwo z jednym dzieckiem. Ona ma 70 000 zł dochodu, on 45 000 zł. Razem 115 000 zł, czyli o 3000 zł ponad próg. Ulga nie przysługuje żadnemu z nich, mimo że osobno każde mieści się poniżej 112 000 zł. Przy limicie liczonym wspólnie znaczenie ma wyłącznie suma.
Samotny rodzic z jednym dzieckiem. Dochód 95 000 zł. Próg to 112 000 zł liczony od własnego dochodu, więc ulga przysługuje w całości. Co istotne, prawo do niej zostaje nawet wtedy, gdy rodzic rozliczy się indywidualnie, bo liczy się samo prawo do preferencji, a nie skorzystanie z niej.
Rodzice bez ślubu, mieszkający razem. Ojciec ma 60 000 zł dochodu, matka 40 000 zł. Każde z nich sprawdza własny próg 56 000 zł, bo nie są małżeństwem. Ojciec go przekracza i prawa do ulgi nie ma. Matka mieści się w progu, ale wysokość jej odliczenia zależy od porozumienia z ojcem. Ulga na jedno dziecko jest jedna dla obojga rodziców. Jeżeli się nie dogadają, a dziecko mieszka pod tym samym adresem co oboje, ustawa dzieli ulgę po równo i matka odliczy 556,02 zł zamiast 1112,04 zł. Połowa przypadająca na ojca przepada, bo on sam progu nie spełnia.
Dziecko urodzone w trakcie roku podatkowego
Rok, w którym dziecko urodziło się albo przestało uprawniać do ulgi, rozlicza się inaczej, niż podpowiada intuicja. Kwota ulgi jest proporcjonalna do miesięcy, ale kryterium dochodowe sprawdza się od dochodu za cały rok podatkowy.
Gdy w październiku rodzi się pierwsze dziecko, rodzicom przysługuje ulga za trzy miesiące, czyli 278,01 zł. Limit dochodów nadal obowiązuje i mierzy się go pełnym rocznym dochodem, a nie jego częścią przypadającą na te trzy miesiące. Dlatego przy jednym dziecku urodzonym późną jesienią łatwiej przekroczyć próg, niż się wydaje.
Odwrotnie działają narodziny drugiego dziecka. Ministerstwo Finansów pisze wprost, że warunek wysokości dochodów nie dotyczy podatnika, który miał co najmniej dwoje dzieci w roku podatkowym, w tym przez jego część. Drugie dziecko urodzone nawet 20 grudnia znosi więc limit dochodów za cały ten rok. Ulga na dziecko przysługuje wtedy w kwocie proporcjonalnej, ale próg dochodowy przestaje obowiązywać oboje rodziców.
Limit rodzica a zarobki pełnoletniego dziecka
W rozmowach o uldze prorodzinnej mieszają się dwa różne progi i warto je rozdzielić, bo dotyczą innych osób i działają niezależnie. Pierwszy to opisany wyżej limit dochodu rodzica. Drugi to limit zarobków pełnoletniego dziecka, które się uczy.
Ten drugi wynosi dwunastokrotność renty socjalnej obowiązującej w grudniu roku podatkowego, czyli 23 741,88 zł za rok 2026. Obowiązuje bez względu na liczbę dzieci w rodzinie, więc rodzic czworga dzieci, który żadnego limitu własnego dochodu nie ma, i tak straci ulgę na studiującego dwudziestolatka, jeżeli dochody dziecka przekroczą ten próg. Do rachunku wchodzą dochody opodatkowane według skali i ze zbycia papierów wartościowych, liczone po odjęciu kosztów, a obok nich w pełnej kwocie przychody zwolnione w ramach ulgi dla młodych i ulgi na powrót. Renty rodzinnej się nie wlicza.
To ostatnie zaskakuje najczęściej. Zwolnienie z ulgi dla młodych nie chroni dziecka przed przekroczeniem własnego limitu, choć przy limicie rodzica te same przychody się nie liczą. Student na zleceniu, który nie zapłacił złotówki podatku, może więc odebrać rodzicowi całą ulgę. Osobno działa inna pułapka: jeżeli dziecko rozlicza się liniowo albo ryczałtem innym niż najem prywatny, ulga przepada bez względu na kwoty.
Oba progi mogą zadziałać naraz. Rodzic jednego dziecka, które studiuje i dorabia, sprawdza najpierw własny dochód wobec 112 000 albo 56 000 zł, a potem zarobki dziecka wobec 23 741,88 zł. Przekroczenie któregokolwiek z nich odbiera odliczenie.
Co się dzieje z odliczeniem po przekroczeniu progu
Przy świadczeniach z gminy przekroczenie kryterium obniża wypłatę, bo działa zasada złotówka za złotówkę. W podatkach nie ma takiego mechanizmu. Ustawa nie przewiduje proporcjonalnego zmniejszenia ulgi na dziecko ani żadnej kwoty przejściowej, więc przekroczenie progu o jedną złotówkę odbiera całe odliczenie za ten rok.
Limit rozlicza się osobno za każdy rok podatkowy. Przekroczenie w jednym roku nie zabiera prawa do ulgi w kolejnym i nie trzeba niczego zwracać za lata wcześniejsze. Działa to też w drugą stronę: ulga za rok, w którym próg został przekroczony, przepada i nie przenosi się na kolejny rok.
Cztery pomyłki, przez które rodzice nie skorzystają z ulgi na dzieci
Pierwsza i najczęstsza to uznanie limitu za warunek ogólny ulgi. Rodzice wychowujący troje dzieci z dochodem 300 000 zł odliczają pełne 4224,12 zł i żaden próg ich nie dotyczy. Przy czwartym dziecku odliczenie rośnie o kolejne 2700 zł rocznie i limitu dochodów nadal nie ma.
Druga to liczenie przychodu zamiast dochodu. Przy umowie o pracę różnica obejmuje koszty uzyskania przychodu i składki społeczne, więc dochód bywa niższy od przelewów na konto o kilka tysięcy złotych. Przy dochodzie blisko progu to przesądza sprawę.
Trzecia to pominięcie prawa do rozliczenia jako samotny rodzic. Osoba rozwiedziona albo wdowa, która wychowuje dziecko sama, sprawdza próg 112 000 zł, a nie 56 000 zł, nawet jeśli w zeznaniu wybiera rozliczenie indywidualne.
Czwarta to doliczanie do limitu świadczeń i przychodów zwolnionych. 800 plus nie jest dochodem w rozumieniu ustawy o podatku dochodowym i nie trafia do zeznania, więc nie ma wpływu na próg. Jak liczy się dochód przy świadczeniach z gminy, gdzie reguły są zupełnie inne, pokazujemy w tekście o dochodzie na osobę w rodzinie. Pozostałe zasady odliczenia zebraliśmy na stronie o uldze na dziecko.
Najczęstsze pytania
Przy jakich dochodach nie przysługuje ulga na dziecko?
Tylko przy jednym dziecku bez orzeczonej niepełnosprawności. Ulga przepada, gdy dochód małżonków łącznie przekroczy 112 000 zł, dochód samotnego rodzica 112 000 zł albo dochód osoby niebędącej w związku małżeńskim 56 000 zł. Przy dwojgu i większej liczbie dzieci limitu nie ma.
Czy limit dotyczy przychodu, czy dochodu?
Dochodu, czyli przychodu po odjęciu kosztów jego uzyskania i składek na ubezpieczenia społeczne. Podatnik liniowy odejmuje dodatkowo składki zdrowotne odliczane w PIT-36L, do rocznego limitu tego odliczenia.
Czy 800 plus wlicza się do limitu dochodu?
Nie. Świadczenie wychowawcze jest zwolnione z podatku dochodowego, nie wykazuje się go w zeznaniu i nie wpływa na próg. Tak samo zasiłek rodzinny i dodatki do niego.
Wzięliśmy ślub w czerwcu. Który próg nas obowiązuje?
Za ten rok 56 000 zł liczone od własnego dochodu, bo warunek mówi o pozostawaniu w związku małżeńskim przez cały rok podatkowy. Próg 112 000 zł liczony wspólnie wchodzi dopiero od pierwszego pełnego roku małżeństwa.
Czy ulga przysługuje, gdy limit przekroczy tylko jedno z rodziców?
Przy małżeństwie liczy się suma dochodów, więc przekroczenie dotyczy obojga. Rodzice niebędący małżeństwem mają osobne progi 56 000 zł, więc jedno z nich może zachować prawo do ulgi, a drugie je stracić. Bez porozumienia co do podziału rodzic z prawem do ulgi odliczy wtedy połowę kwoty, a nie całość.
Czy przychody objęte ulgą dla młodych podnoszą limit?
Przy limicie rodzica nie, bo są zwolnione z podatku, a ten limit obejmuje wyłącznie dochody opodatkowane według skali, ze zbycia papierów wartościowych albo podatkiem liniowym. Przy limicie zarobków pełnoletniego uczącego się dziecka jest odwrotnie: przychody zwolnione w ramach ulgi dla młodych i ulgi na powrót sumuje się z pozostałymi dochodami i całość mierzy kwotą 23 741,88 zł.
Czy ryczałt od najmu liczy się do limitu?
Nie. Przychody z ryczałtu rozliczane w PIT-28 są poza katalogiem dochodów branych do limitu. Sam ryczałt od najmu prywatnego nie odbiera też prawa do ulgi po stronie dziecka.
Czy ulga prorodzinna przysługuje na dzieci pełnoletnie?
Tak, na pełnoletnie dziecko do 25. roku życia, które się uczy, oraz bez limitu wieku na dziecko z zasiłkiem pielęgnacyjnym, dodatkiem pielęgnacyjnym albo rentą socjalną. Kryterium dochodowe rodzica działa wtedy tak samo jak przy dzieciach małoletnich.
O ile obniża się ulga po przekroczeniu progu?
O całość. Ustawa nie przewiduje stopniowego zmniejszania odliczenia, więc przekroczenie limitu o dowolną kwotę odbiera prawo do ulgi za cały rok podatkowy.
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, w szczególności art. 6 ust. 4c, 4e, 4f i ust. 8, art. 27f ust. 1, 2, 2a, 2b, 2d, 2e, 4 i 7, art. 26 ust. 7d oraz art. 21 ust. 1 pkt 8, 148 i 152-154
- Komunikat Prezesa ZUS z 17 lutego 2026 r. w sprawie kwoty najniższej emerytury i renty, M.P. 2026 poz. 220, podstawa kwoty 23 741,88 zł
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r., rozdział 13 „Ulga na dzieci”
- Ulga na dziecko, podatki.gov.pl