W skrócie
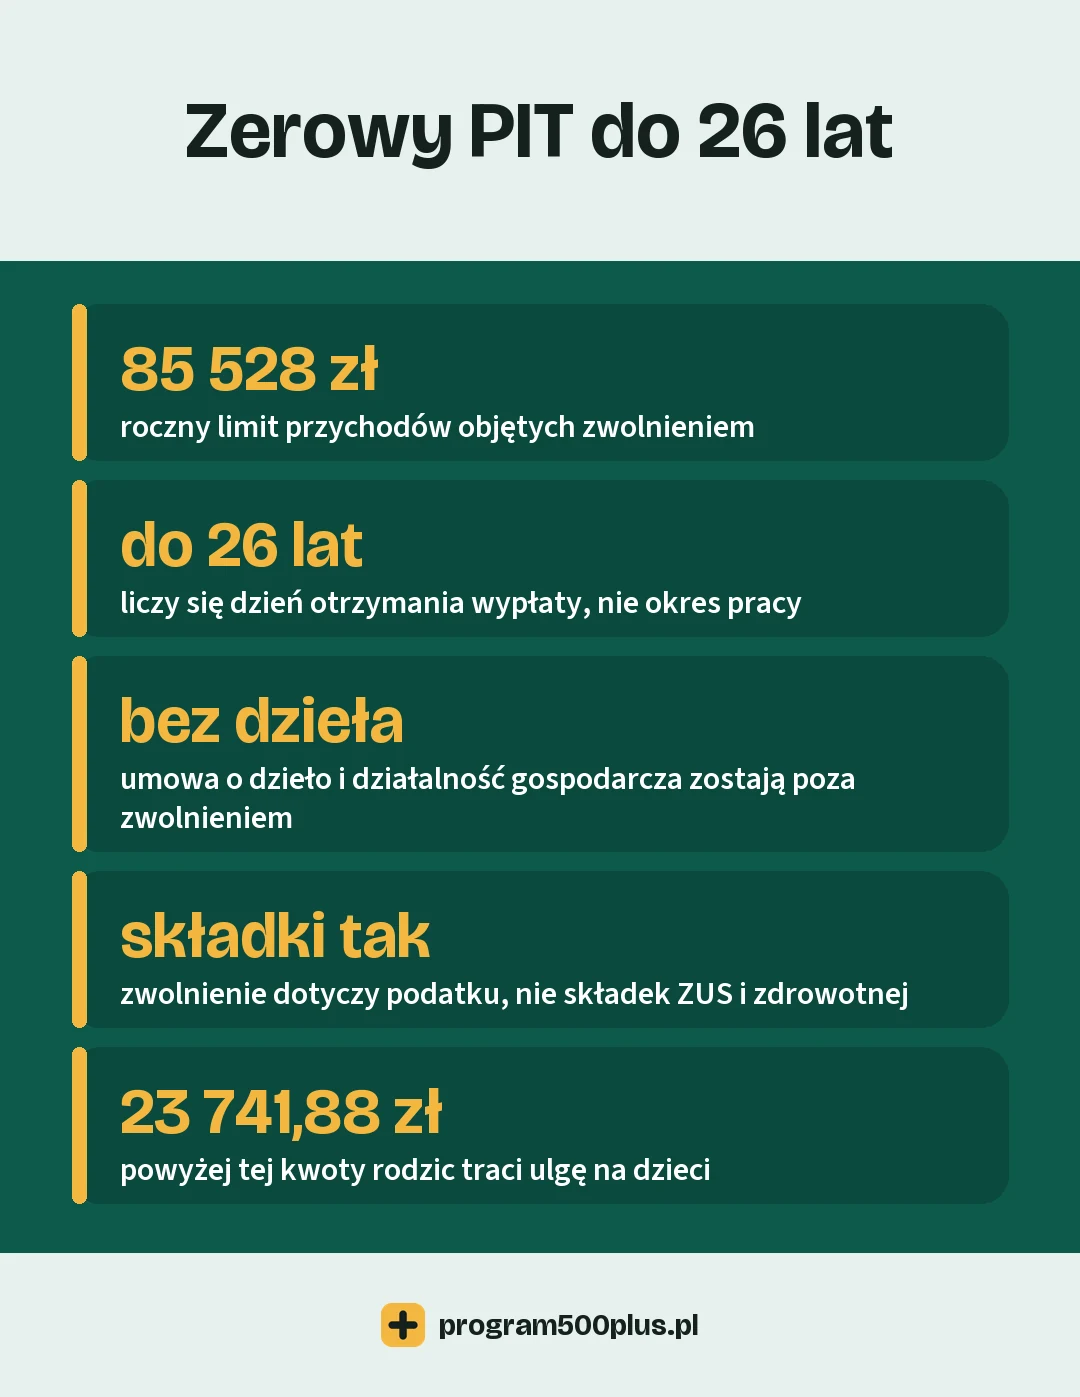
- ulga dla młodych zwalnia z podatku dochodowego przychody do 85 528 zł w roku podatkowym, otrzymane do ukończenia 26. roku życia
- zwolnienie obejmuje pięć źródeł: etat, zlecenie, praktykę absolwencką, staż uczniowski i zasiłek macierzyński
- umowa o dzieło i przychody z działalności gospodarczej zostają poza zwolnieniem
- ulga nie zwalnia ze składek na ubezpieczenia społeczne ani ze składki zdrowotnej, dotyczy wyłącznie podatku
- na 4 listopada 2026 r. nie ma projektu ustawy likwidującej ulgę, a Ministerstwo Finansów zaprzeczyło takim planom
- przychody objęte ulgą liczą się w pełnej kwocie do limitu zarobków dziecka, więc pracujące dziecko może odebrać rodzicowi ulgę na dzieci
Ulga dla młodych bywa nazywana zerowym PIT-em i to określenie wprowadza w błąd dwa razy. Podatek rzeczywiście nie powstaje, ale tylko do kwoty 85 528 zł, więc zerowy nie jest. Nie zdejmuje też całego obciążenia wypłaty, bo składki są naliczane normalnie. Dla rodzica dochodzi trzecia rzecz: zarobki dziecka objęte tym zwolnieniem potrafią odebrać mu ulgę na dzieci.
Ile wynosi ulga dla młodych i kogo obejmuje
Ulga dla młodych to zwolnienie od podatku dochodowego. Obejmuje przychody do wysokości 85 528 zł w roku podatkowym, otrzymane przez podatnika do ukończenia 26. roku życia. Podstawą jest art. 21 ust. 1 pkt 148 ustawy o podatku dochodowym od osób fizycznych.
To samo zwolnienie bywa nazywane PIT dla młodych, zerowym PIT dla młodych albo PIT-0 dla młodych. W pismach urzędowych spotyka się też określenie ulga podatkowa dla młodych. Wszystkie te nazwy opisują jedną ulgę podatkową z tego samego przepisu.
Limit 85 528 zł jest roczny, podatkowy i nie zależy od liczby miesięcy pracy. Osoba, która podjęła pracę w październiku, ma dokładnie ten sam limit co osoba pracująca od stycznia.
Liczy się dzień otrzymania wypłaty, a nie okres, za który przysługuje. Przychód wypłacony po 26. urodzinach jest opodatkowany, nawet gdy dotyczy pracy wykonanej wcześniej.
To zwolnienie, a nie odliczenie
Ulga dla młodych działa inaczej niż ulgi odliczane od dochodu. Podatek dochodowy nie jest tu pomniejszany, bo przychód objęty zwolnieniem w ogóle nie wchodzi do podstawy opodatkowania. Podatek od takiego przychodu po prostu nie powstaje.
Z tego samego zwolnienia z podatku korzysta przychód z praktyk absolwenckich i ze stażu uczniowskiego, choć nie są to klasyczne umowy o pracę.
Które umowy są objęte ulgą
Przepis wymienia zamkniętą listę pięciu źródeł przychodu:
- stosunek służbowy, stosunek pracy, praca nakładcza i spółdzielczy stosunek pracy, czyli w praktyce przychody z umowy o pracę
- umowy zlecenia, o których mowa w art. 13 pkt 8 ustawy
- przychody z tytułu odbywania praktyki absolwenckiej na podstawie ustawy z dnia 17 lipca 2009 r. o praktykach absolwenckich
- przychody z tytułu odbywania stażu uczniowskiego na podstawie Prawa oświatowego
- zasiłek macierzyński z ustawy z dnia 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa
Umowa o dzieło i działalność gospodarcza zostają poza zwolnieniem
Ulga dla młodych nie obejmuje umowy o dzieło. Katalog wymienia zlecenie i nie wymienia dzieła. Przychód z umowy o dzieło jest więc opodatkowany na zasadach ogólnych, niezależnie od wieku podatnika. Dotyczy to także dzieła zawartego z własnym pracodawcą.
Poza zwolnieniem zostają również przychody z działalności gospodarczej. Osoby, które prowadzą własną działalność gospodarczą, nie mogą skorzystać z ulgi dla młodych od przychodu z tej działalności. Młody przedsiębiorca rozlicza podatek według skali podatkowej albo w innej wybranej formie, bez prawa do tej ulgi, nawet gdy świadczy dokładnie te same usługi co osoba na zleceniu.
Składki ZUS i zdrowotna są naliczane normalnie
Zwolnienie z podatku dochodowego nie jest zwolnieniem ze składek. Ubezpieczenia społeczne i ubezpieczenie zdrowotne działają niezależnie od podatku, więc składki emerytalna, rentowa, chorobowa i zdrowotna są potrącane według zwykłych zasad także od przychodu zwolnionego.
Dlatego wypłata netto młodego pracownika nie równa się kwocie brutto. Przy wynagrodzeniu 5000 zł brutto na umowie o pracę różnica wynosi około 685 zł samych składek na ubezpieczenia społeczne, zanim jeszcze dojdzie składka zdrowotna.
Co się dzieje po przekroczeniu limitu
Limit przychodów działa narastająco w roku podatkowym, a kwota 85 528 zł jest jego górną granicą. Nadwyżkę ponad ten próg trzeba opodatkować według skali podatkowej, a pracodawca zaczyna pobierać zaliczki na podatek od miesiąca, w którym próg został przekroczony.
Limit ulgi jest jeden na cały rok i obejmuje wszystkie objęte źródła razem, niezależnie od liczby umów i liczby płatników. Dwie umowy u dwóch pracodawców nie dają dwóch limitów. Jeżeli żaden z płatników nie wie o przychodach u drugiego, rozliczenie roczne kończy się dopłatą podatku.
Po 26. urodzinach przychód jest opodatkowany od pierwszej złotówki, ale podatnik nadal korzysta z kwoty wolnej na zasadach ogólnych. Podatek dochodowy liczy się wtedy tak samo jak u każdego innego pracownika, a rok podatkowy dzieli się na część ze zwolnieniem i część, którą trzeba opodatkować.
Jak zarobki dziecka wpływają na ulgę rodzica
To jest miejsce, w którym ulga dla młodych kosztuje rodzinę pieniądze, choć samemu dziecku nic nie zabiera.
O tym, czy rodzicowi przysługuje ulga na dzieci, decyduje limit zarobków dziecka. Prawo rodzica do ulgi na pełnoletnie uczące się dziecko zależy od tego limitu, który za 2026 rok wynosi 23 741,88 zł. Przychody objęte ulgą dla młodych wliczają się do tego limitu w pełnej kwocie, bez pomniejszania o koszty uzyskania przychodu.
Przykład: student na zleceniu. Dwudziestoletni student zarabia 2500 zł miesięcznie na umowie zlecenia przez cały rok, czyli 30 000 zł. Dzięki uldze dla młodych nie zapłaci od tego podatku, bo mieści się w limicie 85 528 zł.
Jednocześnie 30 000 zł przekracza limit 23 741,88 zł, od którego zależy odliczenie rodzica z tytułu ulgi na dzieci. Rodzic traci je za cały rok: przy jednym dziecku to 92,67 zł miesięcznie, czyli 1112,04 zł.
Przy dziecku zbliżającym się do progu warto więc policzyć obie strony, zanim przyjmie dodatkowe zlecenie w grudniu.
Czy ulga dla młodych zostanie zlikwidowana
Na 4 listopada 2026 r. nie ma projektu ustawy odbierającego to zwolnienie. Ministerstwo Finansów w odpowiedziach dla mediów stwierdziło, że nie planuje ani likwidacji, ani rozszerzenia ulgi dla osób do 26. roku życia.
Źródłem zamieszania jest wypowiedź premiera o tym, że nie będzie przedłużenia okresu bez podatku na osoby powyżej 26. roku życia. Dotyczyła ona rozszerzenia zwolnienia na starszych podatników, a nie odebrania go obecnym uprawnionym. Część publikacji odczytała ją jako zapowiedź końca ulgi.
Warto przy tym wiedzieć, że sam limit nie rośnie automatycznie. Przepis podaje sztywną kwotę 85 528 zł i nie przewiduje mechanizmu corocznej waloryzacji, więc przy rosnących wynagrodzeniach zwolnienie obejmuje z roku na rok mniejszą część przychodu.
Jak rozliczyć podatek przy uldze dla młodych
Żeby móc skorzystać z ulgi, nie trzeba składać wniosku. Pracodawca stosuje zwolnienie z urzędu. Młody podatnik może natomiast złożyć wniosek o niestosowanie ulgi, jeżeli spodziewa się przekroczenia limitu i woli uniknąć dopłaty w rozliczeniu rocznym.
Podatek za dany rok rozlicza się w terminie złożenia zeznania rocznego, czyli do 30 kwietnia roku następnego.
Przychód objęty zwolnieniem wykazuje się w zeznaniu rocznym, mimo że nie jest opodatkowany. Jeżeli w całym roku podatnik nie przekroczył limitu i nie miał innych dochodów, może skorzystać z rozliczenia bez dopłaty, a złożenie zeznania nadal bywa opłacalne, gdy przysługują mu inne odliczenia.
Pomyłki wokół zerowego PIT-u
Pierwsza to utożsamianie zwolnienia z brakiem potrąceń. Podatek faktycznie nie powstaje, ale składki są naliczane, więc młody pracownik dostaje mniej, niż wynosi kwota brutto.
Druga to rozciąganie ulgi na umowę o dzieło albo na działalność gospodarczą. Katalog z art. 21 ust. 1 pkt 148 jest zamknięty, a przychód spoza tej listy wchodzi do podstawy opodatkowania na zasadach ogólnych.
Trzecia to liczenie limitu osobno dla każdego płatnika. Limit 85 528 zł jest jeden na rok i obejmuje wszystkie objęte przychody razem, niezależnie od liczby umów.
Czwarta to przeoczenie skutku po stronie rodzica. Zwolniony przychód dziecka nadal wlicza się do limitu decydującego o uldze na dzieci, a przekroczenie progu odbiera odliczenie za cały rok, nie za jeden miesiąc.
Częste pytania
Ile wynosi ulga dla młodych w 2026 roku?
Zwolnienie obejmuje przychody do 85 528 zł w roku podatkowym, otrzymane do ukończenia 26. roku życia. Kwota wynika z art. 21 ust. 1 pkt 148 ustawy o podatku dochodowym od osób fizycznych i jest taka sama jak w 2025 roku.
Czy ulga dla młodych zostanie zlikwidowana?
Na 4 listopada 2026 r. nie ma projektu ustawy odbierającego zwolnienie, a Ministerstwo Finansów zaprzeczyło planom jego likwidacji. Zapowiedź premiera dotyczyła nierozszerzania ulgi na osoby powyżej 26. roku życia.
Czy umowa o dzieło jest objęta ulgą dla młodych?
Nie. Przepis wymienia umowy zlecenia z art. 13 pkt 8, a umowy o dzieło nie. Przychód z dzieła jest opodatkowany niezależnie od wieku.
Czy ulga dla młodych zwalnia ze składek ZUS?
Nie. Zwolnienie dotyczy wyłącznie podatku dochodowego. Składki na ubezpieczenia społeczne i składka zdrowotna są potrącane na zwykłych zasadach.
Czy młody przedsiębiorca skorzysta z ulgi?
Nie. Przychody z działalności gospodarczej nie są objęte zwolnieniem, bez względu na wiek przedsiębiorcy i formę opodatkowania.
Czy zarobki objęte ulgą liczą się do limitu przy uldze na dzieci?
Tak, i to w pełnej kwocie. Za 2026 rok limit zarobków dziecka wynosi 23 741,88 zł. Jego przekroczenie odbiera rodzicowi prawo do odliczenia za cały rok.
Co z wypłatą otrzymaną po 26. urodzinach?
Jest opodatkowana. Liczy się dzień otrzymania przychodu, a nie okres, za który przysługuje, więc grudniowa wypłata za listopad po 26. urodzinach nie korzysta ze zwolnienia.
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, art. 21 ust. 1 pkt 148 oraz art. 13 pkt 8
- Odpowiedź Ministerstwa Finansów w sprawie planów wobec ulgi PIT-0 dla osób do 26. roku życia, money.pl
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r.