W skrócie
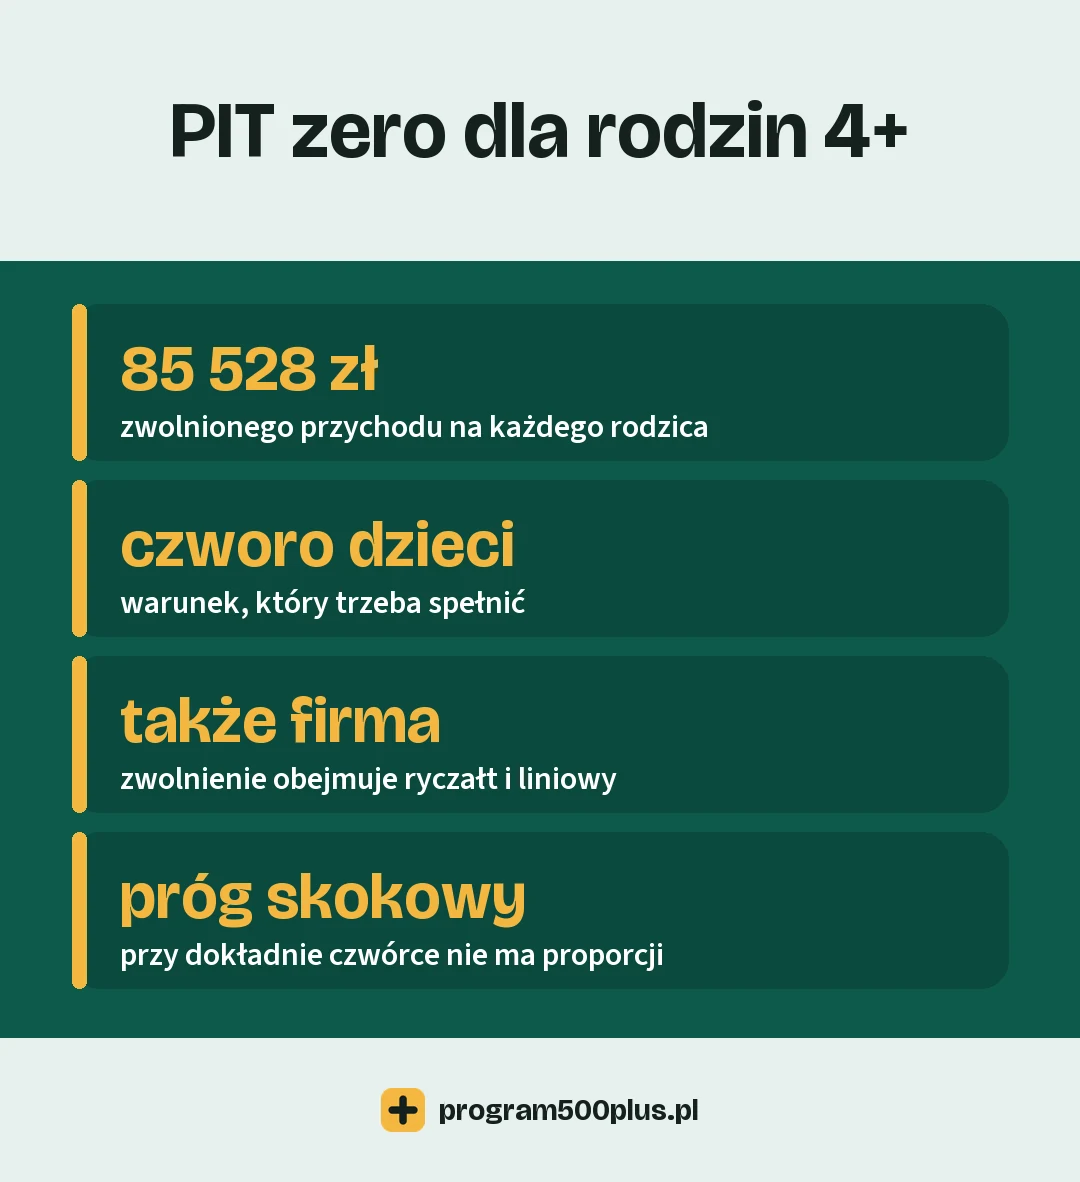
- rodzic czworga dzieci nie płaci podatku od przychodów do 85 528 zł rocznie
- limit przysługuje każdemu uprawnionemu rodzicowi osobno, więc w rodzinie może to być 171 056 zł
- zwolnienie obejmuje też działalność gospodarczą, w tym liniową i ryczałt, czym różni się od ulgi dla młodych
- przy dokładnie czworgu dzieci warunek działa skokowo: gdy jedno przestaje się liczyć, przepada całe zwolnienie
- ojczym i macocha, którzy dzieci nie przysposobili, z ulgi nie skorzystają
Ulga dla rodzin 4+, zapisywana też jako ulga dla rodzin 4 plus i nazywana potocznie PIT zero, to najbardziej hojne rozwiązanie podatkowe dla rodzin wielodzietnych i jedyne, w którym rodzina z czwórką dzieci zyskuje więcej niż rodzina z trójką. Nie jest odliczeniem od podatku jak ulga na dzieci, tylko zwolnieniem przychodu, więc działa wcześniej i na większą skalę. Ma za to jeden warunek zero-jedynkowy, który potrafi odebrać wszystko naraz.
Komu przysługuje ulga dla rodzin 4 plus
Podstawą jest art. 21 ust. 1 pkt 153 ustawy o podatku dochodowym od osób fizycznych. Przepis ten zwalnia od podatku dochodowego przychody podatnika do wysokości 85 528 zł rocznie, pod warunkiem że w roku podatkowym wychowywał co najmniej czworo dzieci. Ulga należy się podatnikom wychowującym co najmniej czworo dzieci, a nie rodzinie jako całości, i to rozróżnienie wraca przy limicie. Ustawa opisuje to jako wykonywanie władzy rodzicielskiej w stosunku do co najmniej czworga dzieci, więc ze zwolnienia skorzystać może rodzic lub opiekun prawny, u którego dziecko mieszka, a także rodzice zastępczy. Opiekunowie i rodziny zastępcze są tu traktowani na równi z rodzicami, a stan cywilny nie ma znaczenia. Zwolnienie działa na poziomie przychodu, a nie podatku. Rodzic nie odlicza niczego od wyliczonej kwoty, tylko część jego zarobku w ogóle nie wchodzi do podstawy opodatkowania.
To zasadnicza różnica wobec ulgi na dzieci, która zmniejsza już obliczony podatek. Obie można mieć naraz, bo działają na innych poziomach rozliczenia, ale z jednym warunkiem: ulga na dzieci zmniejsza wyłącznie podatek liczony według skali. Rodzic, który ma tylko dochody z działalności na podatku liniowym albo na ryczałcie, z ulgi na dzieci nie skorzysta, nawet jeśli z ulgi dla rodzin 4+ korzysta w pełni. Zasady ulgi prorodzinnej, czyli odliczenia konkretnej kwoty od podatku, opisujemy w tekście o uldze na dziecko.
Limit zwolnienia przysługuje każdemu rodzicowi osobno
Limit zwolnienia wynosi 85 528 zł i przysługuje odrębnie każdemu uprawnionemu rodzicowi. W rodzinie, w której oboje rodzice pracują i oboje spełniają warunki, daje to 171 056 zł przychodu wolnego od podatku. Limitu nie dzieli się ani nie przenosi między małżonkami, więc niewykorzystana część u jednego z rodziców po prostu przepada.
Jest przy tym jedno zastrzeżenie, które dotyczy rodziców korzystających jednocześnie z innej ulgi. Ten sam limit 85 528 zł jest wspólny dla czterech zwolnień: ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ oraz ulgi dla pracujących seniorów. Rodzic przed 26. urodzinami, który korzysta już z ulgi dla młodych, nie dostaje drugiego limitu, tylko dzieli jeden między oba tytuły. Tak samo jest u rodzica po 60. albo 65. roku życia, który pracuje i nie pobiera emerytury.
Jakie przychody obejmuje zwolnienie od podatku
Katalog jest inny niż przy uldze dla młodych i to jest najważniejsza praktyczna różnica między tymi rozwiązaniami. Ulga dla rodzin 4+ obejmuje działalność gospodarczą, której ulga dla młodych nie obejmuje, a ulga dla młodych obejmuje praktyki absolwenckie i staż uczniowski, których nie ma w uldze 4+. Zwolnienie obejmuje:
- przychody ze stosunku pracy, stosunku służbowego, pracy nakładczej i spółdzielczego stosunku pracy,
- przychody z umów zlecenia zawartych z firmą, inną jednostką organizacyjną, przedsiębiorstwem w spadku albo z właścicielem nieruchomości z lokalami na wynajem, jeżeli usługi dotyczą wyłącznie tej nieruchomości,
- przychody z pozarolniczej działalności gospodarczej opodatkowanej według skali, podatkiem liniowym, w ramach IP Box albo ryczałtem od przychodów ewidencjonowanych,
- zasiłek macierzyński.
Przedsiębiorca na ryczałcie korzysta z ulgi dla rodzin 4+ do tego samego limitu 85 528 zł co pracownik na etacie, choć z ulgi dla młodych skorzystać by nie mógł. Dalsze zasady są już inne, bo przy ryczałcie nie działa kwota wolna i nie przysługuje ulga na dzieci. Poza katalogiem zostają kontrakty menedżerskie oraz umowy o dzieło. To drugie wyłączenie bywa mylące: umowa o dzieło stoi w ustawie w tym samym miejscu co zlecenie, ale zwolnienie wymienia wyłącznie zlecenia.
Jak liczy się czworo dzieci
Przepis odsyła do tych samych kategorii dzieci, co ulga na dziecko, więc liczą się:
- dzieci małoletnie,
- dzieci pełnoletnie otrzymujące zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną, bez względu na wiek,
- dzieci pełnoletnie uczące się, do ukończenia 25. roku życia, jeżeli ich zarobki nie przekroczyły 23 741,88 zł za 2026 rok. Do tego limitu wchodzi dochód opodatkowany według skali, a obok niego przychód zwolniony w ramach ulgi dla młodych i ulgi na powrót. Renty rodzinnej się nie wlicza.
Niezależnie od wieku z rachunku wypada dziecko, które samo rozlicza się podatkiem liniowym albo na zasadach z ustawy o ryczałcie, w tym w formie karty podatkowej. Wyjątkiem jest ryczałt od najmu prywatnego. Nie liczy się też dziecko umieszczone w roku podatkowym, na podstawie orzeczenia sądu, w instytucji zapewniającej całodobowe utrzymanie. Przy dzieciach pełnoletnich tytułem jest wykonywanie obowiązku alimentacyjnego albo pełnienie funkcji rodziny zastępczej, a nie władza rodzicielska, która wtedy już wygasła.
Zwolnienia nie dzieli się na miesiące. Ministerstwo Finansów przyjmuje, że warunek czworga dzieci wystarczy spełnić przez co najmniej jeden dzień roku, więc rodzic, któremu czwarte dziecko urodziło się w grudniu, ma prawo do pełnego zwolnienia za ten rok. Sam przepis mówi tylko o roku podatkowym i terminu jednego dnia nie zawiera.
Kiedy rodzina wielodzietna traci całe zwolnienie
To najważniejsza rzecz do zrozumienia przy tej uldze i jednocześnie najbardziej dotkliwa. Warunek brzmi „co najmniej czworo dzieci”, więc rodzina z dokładnie czwórką stoi na granicy. Gdy jedno z dzieci przestaje się liczyć, nie traci się jednej czwartej zwolnienia, tylko całe.
Czy traci je jedno z rodziców, czy oboje, zależy od przyczyny. Prawo do zwolnienia ocenia się osobno u każdego podatnika. Gdy powód leży po stronie dziecka, czyli przy przekroczeniu limitu zarobków albo przy przejściu dziecka na podatek liniowy lub ryczałt, zwolnienie przepada u obojga rodziców, bo to samo dziecko wypada z rachunku u każdego z nich. Gdy powód dotyczy tylko jednego rodzica, na przykład nie wykonuje on obowiązku alimentacyjnego wobec pełnoletniego dziecka, traci wyłącznie on.
Dziecko przestaje się liczyć na dwa sposoby. Pierwszy to przekroczenie limitu zarobków przez pełnoletnie uczące się dziecko, czyli dwunastokrotność renty socjalnej obowiązującej w grudniu roku podatkowego, co za 2026 rok daje 23 741,88 zł. Drugi to rozliczanie się przez dziecko podatkiem liniowym albo na zasadach z ustawy o ryczałcie, poza ryczałtem od najmu prywatnego. Obie przesłanki opisujemy szerzej w tekście o uldze na pełnoletnie dziecko.
W rodzinie z czwórką dzieci, z których najstarsze studiuje i dorabia, warto więc pilnować jego rocznych zarobków bardziej niż własnych. Przy dwojgu pracujących rodziców w grze jest zwolnienie 171 056 zł przychodu, które kończy się w momencie, gdy student przekroczy próg o złotówkę. Rodzic, który stracił prawo do ulgi w trakcie roku, powinien od razu powiadomić pracodawcę, bo inaczej narasta niedopłata do zapłaty przy zeznaniu.
Kto nie skorzysta z ulgi dla rodzin wielodzietnych mimo czworga dzieci
Ministerstwo Finansów wskazuje jedną grupę wprost: ojczym i macocha, którzy dzieci nie przysposobili, prawa do ulgi nie mają. Liczy się jeden z tytułów wymienionych w ustawie: władza rodzicielska, opieka prawna przy wspólnym zamieszkiwaniu albo funkcja rodziny zastępczej, a przy dzieciach pełnoletnich uczących się obowiązek alimentacyjny. Wychowywanie dzieci małżonka, nawet przez lata i pod jednym dachem, żadnego z nich nie tworzy.
Stan cywilny samego rodzica nie ma natomiast żadnego znaczenia. Z ulgi korzysta zarówno małżeństwo, jak i rodzic samotnie wychowujący dzieci czy osoba pozostająca w nieformalnym związku. Nie ma tu kryterium dochodowego rodzica, które przy uldze na dziecko dotyczy rodziców jedynaków, bo przy czwórce dzieci żaden taki limit nie obowiązuje w żadnym z tych rozwiązań.
Kwota wolna od podatku a zwolnienie dla rodzin 4 plus
Kwota wolna od podatku i zwolnienie dla rodzin wielodzietnych to dwie różne konstrukcje, które się na siebie nakładają, i stąd bierze się najczęstsze nieporozumienie. W mediach krąży przy tej uldze liczba 115 528 zł, czyli suma zwolnienia i kwoty wolnej. Ministerstwo Finansów jej nie używa i dobrze robi, bo to dodawanie dwóch wielkości liczonych inaczej. Kwota 85 528 zł to limit przychodu, a kwota wolna 30 000 zł dotyczy dochodu, czyli przychodu po odjęciu kosztów i składek na ubezpieczenia społeczne.
Mechanizm wygląda tak. Przy rozliczeniu według skali przychód do 85 528 zł jest zwolniony, a od nadwyżki rodzic odlicza jeszcze koszty uzyskania przychodów i składki społeczne. Podatek pojawia się dopiero wtedy, gdy tak obliczony dochód przekroczy 30 000 zł, bo tyle wynosi kwota wolna wynikająca ze skali: 12 procent minus kwota zmniejszająca podatek 3600 zł. U pracownika etatowego oznacza to przychód wyraźnie wyższy niż sama suma obu kwot.
Przy podatku liniowym i przy ryczałcie jest inaczej, i to jest różnica rzędu 30 000 zł. Tam kwota wolna w ogóle nie działa, bo wynika ze skali podatkowej. Przedsiębiorca rozliczający się w jeden z tych sposobów płaci podatek od pierwszej złotówki ponad 85 528 zł.
Formalności: zeznanie podatkowe albo PIT-DZ
Ulga wykazywana jest w zeznaniu rocznym, a sposób rozliczenia zależy od tego, czy rodzic w ogóle takie zeznanie składa. Kto je składa, wykazuje przychody zwolnione w części D zeznania PIT-37, PIT-36 albo PIT-36L, a w PIT-28 w części C, i dołącza załącznik PIT/O z danymi dzieci.
Informacja PIT-DZ dotyczy węższego kręgu, niż się zwykle pisze. Składa ją ten, czyje zwolnione przychody pochodzą z etatu, zlecenia albo zasiłku macierzyńskiego i kto zeznania nie składa. Zawiera informacje o liczbie dzieci i ich numery PESEL, a przy braku numeru imiona, nazwiska i daty urodzenia, a termin jest ten sam co dla zeznań: od 15 lutego do 30 kwietnia roku następnego. Przedsiębiorca PIT-DZ nie składa nigdy. Zeznanie składa zawsze, także gdy cały przychód mieści się w zwolnieniu, i dane dzieci podaje właśnie w nim.
Zwolnienie można stosować już w trakcie roku, a nie dopiero w rozliczeniu. Pracodawca uwzględni je po oświadczeniu pracownika, które składa się na formularzu PIT-2 w części G. Bez tego oświadczenia płatnik zwolnienia zastosować nie może, co nie zamyka drogi do rozliczenia ulgi w zeznaniu rocznym.
Dokumentów nie dołącza się do niczego, ale trzeba je mieć na żądanie urzędu. Ustawa wymienia odpis aktu urodzenia dziecka, zaświadczenie sądu o ustaleniu opiekuna prawnego, orzeczenie o rodzinie zastępczej albo umowę ze starostą oraz zaświadczenie o uczęszczaniu pełnoletniego dziecka do szkoły.
Ulga dla rodzin 4 plus a ulga na dzieci
Ulga dla rodzin 4+ i ulga na dzieci działają równolegle i nie wykluczają się, o ile rodzic ma dochody rozliczane według skali. Pierwsza zwalnia przychód, druga zmniejsza podatek obliczony od tego, co zostało. Przy czworgu dzieci ulga na dzieci wynosi maksymalnie 6924,12 zł za pełny rok, ale tu działa odwrotna zasada niż przy zwolnieniu 4+. Ta kwota przysługuje obojgu rodzicom łącznie i dzielą się nią w dowolnej proporcji, a liczy się ją za każdy miesiąc opieki, a nie ryczałtem za rok.
Stąd bierze się trzecie powiązanie, o którym łatwo zapomnieć. Składki na ubezpieczenia społeczne i zdrowotne zapłacone od przychodów zwolnionych w ramach ulgi dla rodzin 4+ wchodzą do limitu dodatkowego zwrotu z tytułu ulgi na dzieci. Rodzic, który nie zapłacił podatku, może więc i tak odzyskać pieniądze, co opisujemy w tekście o zwrocie niewykorzystanej ulgi. Ustawa robi tu jeden wyjątek: składek od działalności opodatkowanej liniowo, ryczałtem albo stawką 5 procent w ramach ulgi IP Box do tego limitu się nie wlicza.
Najczęstsze pytania
Ile wynosi ulga dla rodzin 4+?
Zwolnienie obejmuje przychody do 85 528 zł rocznie na każdego uprawnionego rodzica. Przy dwojgu pracujących rodziców daje to 171 056 zł przychodu wolnego od podatku w rodzinie.
Czy oboje rodzice mogą skorzystać jednocześnie?
Tak, i każde z nich ma własny limit 85 528 zł. Limitu nie można jednak dzielić ani przenosić, więc niewykorzystana część u jednego rodzica przepada.
Czy ulga dla rodzin 4+ obejmuje działalność gospodarczą?
Tak, w tym działalność na podatku liniowym, w ramach IP Box oraz na ryczałcie od przychodów ewidencjonowanych. Tym ulga 4+ różni się od ulgi dla młodych, która działalności nie obejmuje. Przy liniowym i ryczałcie nie działa jednak kwota wolna ani ulga na dzieci.
Co się stanie, gdy jedno z czworga dzieci przestanie się liczyć?
Zwolnienie przepada w całości, a nie w jednej czwartej. Gdy powodem jest sytuacja samego dziecka, skutek dotknie oboje rodziców. Gdy powód leży po stronie jednego z nich, traci tylko ten rodzic.
Ile może zarobić studiujące dziecko, żeby nadal się liczyło?
Za 2026 rok limit wynosi 23 741,88 zł, czyli dwunastokrotność renty socjalnej z grudnia tego roku. Renty rodzinnej do tego limitu się nie wlicza.
Czy ojczym wychowujący czworo dzieci żony skorzysta z ulgi?
Nie, jeżeli dzieci nie przysposobił. Prawo do ulgi daje jeden z tytułów z ustawy: władza rodzicielska, opieka prawna przy wspólnym zamieszkiwaniu, funkcja rodziny zastępczej albo obowiązek alimentacyjny wobec pełnoletniego uczącego się dziecka. Samo wychowywanie dzieci małżonka żadnego z nich nie tworzy.
Czy trzeba składać zeznanie, gdy cały przychód jest zwolniony?
Przy przychodach z etatu, zlecenia albo zasiłku macierzyńskiego zeznania nie, ale trzeba złożyć informację PIT-DZ z liczbą dzieci i ich numerami PESEL, w terminie od 15 lutego do 30 kwietnia roku następnego. Przedsiębiorca składa zeznanie zawsze i dane dzieci podaje w nim.
Czy ulgę dla rodzin 4+ można łączyć z ulgą na dzieci?
Tak, o ile rodzic rozlicza się według skali. Ulga 4+ zwalnia przychód, a ulga na dzieci zmniejsza podatek obliczony od pozostałej części. Rodzic z dochodami wyłącznie z działalności na liniowym albo ryczałcie nie ma od czego odliczyć ulgi na dzieci.
Od jakiej kwoty rodzic czworga dzieci płaci podatek?
Przy skali podatek pojawia się dopiero wtedy, gdy dochód z nadwyżki ponad 85 528 zł przekroczy kwotę wolną 30 000 zł, a nadwyżkę liczy się po kosztach i składkach. Krążąca w mediach liczba 115 528 zł jest sumą przychodu i dochodu, więc nie opisuje realnej granicy. Przy podatku liniowym i ryczałcie kwota wolna nie działa i podatek zaczyna się od pierwszej złotówki ponad limit.
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, w szczególności art. 21 ust. 1 pkt 153, ust. 39 i ust. 44-48, art. 6 ust. 4c, 4e i ust. 8, art. 27 ust. 1 oraz art. 27f
- Ulga dla rodzin 4+ w PIT, podatki.gov.pl
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r., rozdział 15