W skrócie
- po 18. urodzinach tytułem do ulgi nie jest już władza rodzicielska, tylko utrzymywanie dziecka
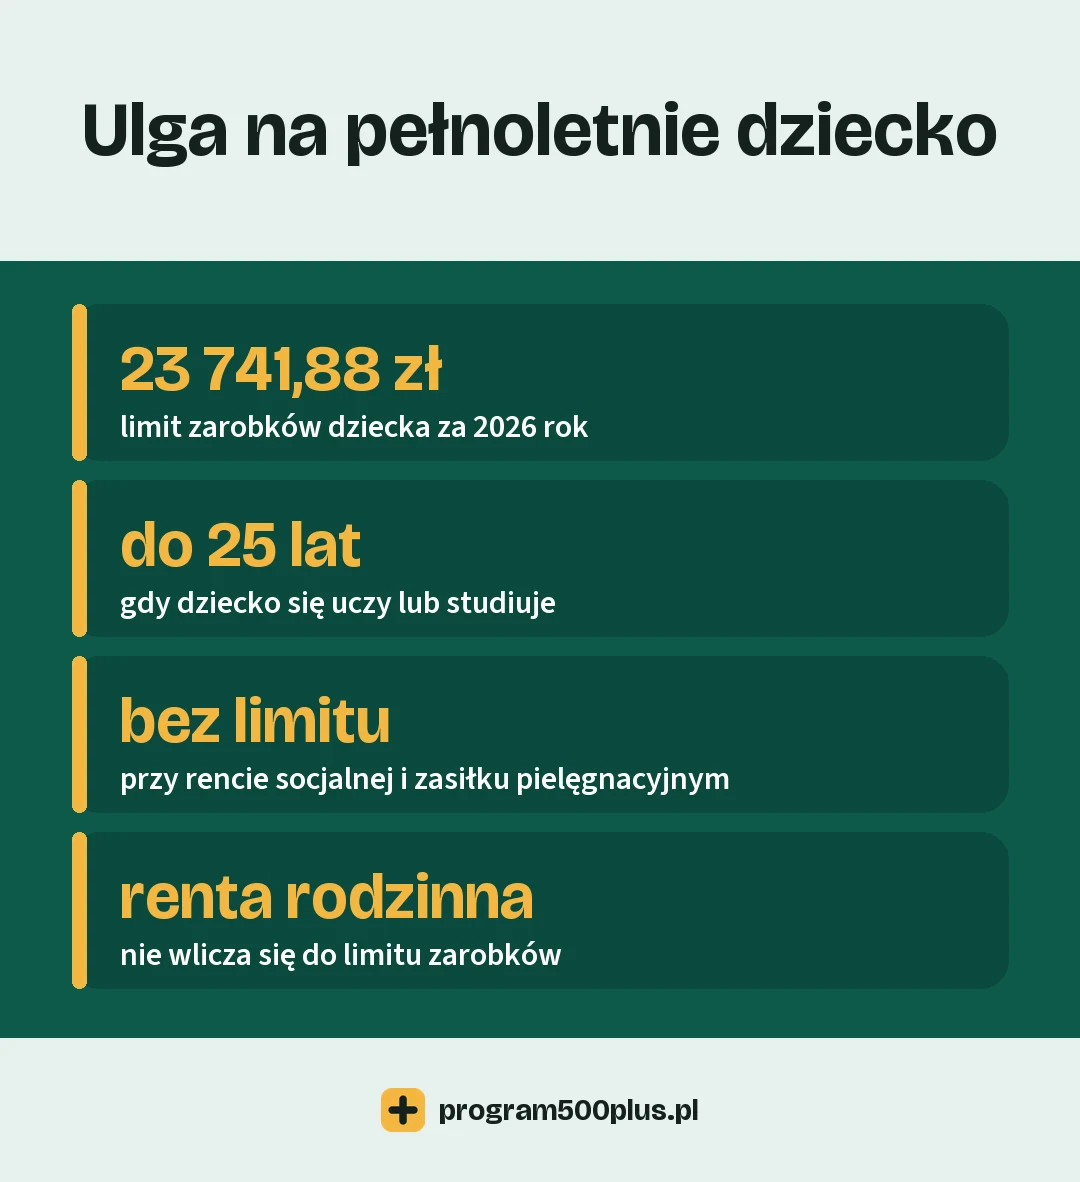
- dziecko uczące się daje prawo do ulgi do ukończenia 25. roku życia, a dziecko z rentą socjalną albo zasiłkiem pielęgnacyjnym bez względu na wiek
- limit zarobków dotyczy wyłącznie dziecka uczącego się i za 2026 rok wynosi 23 741,88 zł
- przychody zwolnione z ulgi dla młodych liczą się do limitu w pełnej kwocie, a dochody opodatkowane dopiero po odjęciu kosztów
- ryczałt albo podatek liniowy po stronie dziecka odbiera rodzicowi ulgę niezależnie od kwot
Osiemnaste urodziny dziecka nie kończą ulgi prorodzinnej, ale zmieniają jej podstawę i dokładają warunki, których przy młodszych dzieciach nie ma. Najważniejszy z nich to limit zarobków samego dziecka. Liczy się go inaczej, niż podpowiada intuicja, i właśnie na tym najczęściej kończy się prawo do odliczenia.
W ustawie i na formularzach podatkowych to odliczenie nazywa się ulgą na dzieci, w rozmowie częściej pada ulga prorodzinna, a chodzi o to samo. Rodzic, który chce z ulgi skorzystać na dorosłe dziecko, sprawdza po kolei cztery rzeczy: tytuł do odliczenia, wiek dziecka, jego zarobki i formę opodatkowania, w jakiej dziecko się rozlicza.
Komu przysługuje ulga: dwie grupy pełnoletnich dzieci
Ustawa dzieli pełnoletnie dzieci na dwie kategorie i tylko jedna z nich ma limit zarobków. Pierwsza to dzieci otrzymujące zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną. W tej grupie nie ma ani granicy wieku, ani kryterium dochodowego dziecka. Rodzic dorosłego dziecka z rentą socjalną odlicza ulgę tak długo, jak długo je utrzymuje. Zostają jednak dwa warunki wspólne dla wszystkich dzieci: forma opodatkowania po stronie dziecka oraz zdarzenia opisane niżej, które gaszą ulgę od konkretnego miesiąca.
Druga grupa to dzieci uczące się, do ukończenia 25. roku życia. Tu wchodzą obie dodatkowe przesłanki: wiek oraz limit własnych zarobków dziecka. Nauka liczy się zarówno w polskim systemie oświaty i szkolnictwa wyższego, jak i w szkole za granicą, bo przepis wymienia szkoły obowiązujące w Rzeczypospolitej Polskiej oraz w innym państwie.
Przy pełnoletnim dziecku liczy się utrzymywanie, nie władza rodzicielska
Przy dziecku małoletnim ulgę daje wykonywanie władzy rodzicielskiej. Po 18. urodzinach władza rodzicielska wygasa z mocy prawa, więc musi ją zastąpić inny tytuł. Ustawa mówi o podatnikach utrzymujących pełnoletnie dzieci w związku z wykonywaniem ciążącego na nich obowiązku alimentacyjnego oraz w związku ze sprawowaniem funkcji rodziny zastępczej.
Różnica nie jest tylko formalna, ale nie polega na tym, że przy młodszym dziecku wystarczy sam status rodzica. Ustawa i przy dziecku małoletnim wymaga, żeby władzę rodzicielską wykonywać, a samo jej posiadanie nie wystarcza. Sądy administracyjne czytają ten warunek dosłownie. Po 18. urodzinach podstawą staje się faktyczne utrzymywanie dziecka w związku z obowiązkiem alimentacyjnym. W obu przypadkach liczy się to, co rodzic realnie robi, a Ministerstwo Finansów nazywa ten drugi tytuł wprost utrzymywaniem dziecka pełnoletniego.
Limit zarobków dziecka w 2026 roku
Przepis nie podaje kwoty wprost, tylko odsyła do dwunastokrotności renty socjalnej w wysokości obowiązującej w grudniu roku podatkowego. Renta socjalna równa się najniższej rencie z tytułu całkowitej niezdolności do pracy, a ta od 1 marca 2026 r. wynosi 1978,49 zł. Daje to limit 23 741,88 zł za rok podatkowy 2026.
Kwota zmienia się co roku razem z marcową waloryzacją. Za 2025 rok limit wynosił 22 546,92 zł, czyli o 1194,96 zł mniej. Dlatego kwota przepisana z zeszłorocznego poradnika będzie nieaktualna, a rodzic, który się nią kieruje, może niepotrzebnie zrezygnować z odliczenia.
Jak policzyć limit: dochód po kosztach i przychód zwolniony
To miejsce, w którym najłatwiej się pomylić, bo w jednym rachunku spotykają się dwa różne sposoby liczenia. Do limitu wchodzą:
- przychody zwolnione w ramach ulgi dla młodych oraz ulgi na powrót, w pełnej kwocie, bez odejmowania kosztów,
- dochody opodatkowane według skali podatkowej, czyli przychód pomniejszony o koszty jego uzyskania,
- dochody z kapitałów pieniężnych opodatkowane stawką 19 procent, czyli między innymi ze sprzedaży akcji, udziałów, instrumentów pochodnych i jednostek funduszy, a także ze sprzedaży kryptowalut.
Konsekwencja jest nieoczywista: ten sam zarobek brutto daje inny wynik zależnie od rodzaju umowy. Ulga dla młodych obejmuje przychody z pracy, ze zlecenia zawartego z firmą albo inną jednostką organizacyjną, z praktyki absolwenckiej, ze stażu uczniowskiego oraz zasiłek macierzyński. Umowy o dzieło na tej liście nie ma. Przychód ze zlecenia u studenta przed 26. urodzinami jest więc zwolniony z podatku i wchodzi do limitu w całości, a taki sam przychód z umowy o dzieło liczy się dopiero po odjęciu kosztów.
Czego do limitu się nie wlicza i dlaczego limit nie zależy od liczby dzieci
Renta rodzinna jest wyłączona wprost w przepisie i jest to wyłączenie najważniejsze w praktyce, bo dotyczy dzieci po śmierci rodzica. Dziecko pobierające rentę rodzinną i uczące się zachowuje prawo rodzica do ulgi niezależnie od wysokości tej renty.
Limit nie obejmuje też dziecka z pierwszej grupy, czyli otrzymującego zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną. Tam zarobki dziecka nie mają znaczenia.
Co istotne, limit jest jeden na dziecko i nie zależy od liczby dzieci w rodzinie. Rodzic czworga dzieci, którego nie dotyczy żaden limit własnego dochodu, i tak straci ulgę na studiującego dwudziestolatka, jeżeli ten przekroczy próg. Żeby skorzystać z ulgi, rodzic musi spełnić jeszcze własne kryterium dochodowe, które opisujemy osobno w tekście o limicie dochodu.
Podatek liniowy i ryczałt u dziecka odbierają prawo do ulgi
Obok limitu kwotowego działa druga przesłanka, która nie patrzy na kwoty w ogóle. Jeżeli dziecko rozlicza się podatkiem liniowym albo na zasadach z ustawy o ryczałcie, w tym kartą podatkową, rodzic traci ulgę na to dziecko, choćby dziecko zarobiło symboliczne pieniądze. Wyjątkiem jest ryczałt od najmu prywatnego, który prawa do ulgi nie odbiera. Tak samo działa podatek tonażowy, choć przy studencie jest to przypadek rzadki.
Student zakładający jednoosobową działalność na ryczałcie odbiera więc rodzicom ulgę od razu, a nie dopiero po przekroczeniu 23 741,88 zł. To rozróżnienie warto znać przed wyborem formy opodatkowania, bo w skali roku chodzi o 1112,04 zł przy pierwszym dziecku.
Kiedy ulga gaśnie mimo spełnienia warunków
Dwie sytuacje przerywają prawo do odliczenia niezależnie od wieku, nauki i zarobków. Pierwsza to zawarcie przez dziecko związku małżeńskiego, druga to umieszczenie dziecka na podstawie orzeczenia sądu w instytucji zapewniającej całodobowe utrzymanie w rozumieniu przepisów o świadczeniach rodzinnych. W obu przypadkach ulga nie przysługuje począwszy od miesiąca, w którym to nastąpiło. Za wcześniejsze miesiące zostaje.
Przy pełnoletnim dziecku pierwsza z tych sytuacji jest realna, bo ślub dwudziestolatka kończy ulgę od miesiąca ceremonii, nawet jeśli dziecko dalej studiuje i nadal jest na utrzymaniu rodziców.
Ile miesięcy ulgi po ukończeniu nauki
Przy dziecku małoletnim pełny rok jest regułą, bo wiek zmienia się raz i wiadomo kiedy. Przy pełnoletnim dziecku jest odwrotnie: nauka kończy się w trakcie roku, dwudzieste piąte urodziny też wypadają w trakcie roku, a ulgę liczy się osobno za każdy miesiąc, w którym warunki były spełnione.
Najczęstszy przypadek to matura. Ministerstwo Finansów odpowiedziało na niego wprost w pytaniach do usługi Twój e-PIT: gdy dziecko zdało maturę i nie podjęło dalszej nauki, ulga przysługuje za osiem miesięcy, razem z wakacjami, bo rok szkolny trwa do 31 sierpnia. Wrzesień w tej odpowiedzi już się nie mieści. Osiem miesięcy przy pierwszym dziecku daje 741,36 zł zamiast 1112,04 zł.
Granica 25 lat działa tak samo. Dziecko, które kończy 25 lat w marcu, nie daje prawa do odliczenia za cały rok, bo od pewnego momentu przestaje spełniać warunek wieku. Ustawa nie mówi wprost, czy miesiąc urodzin wchodzi jeszcze do rachunku, a interpretacji rozstrzygającej to pytanie nie znalazłem. Przy dochodzie blisko granicy warto wystąpić o interpretację indywidualną, zamiast zgadywać.
Jak rodzice i opiekunowie prawni dzielą odliczenie
Z ulgi na dzieci mogą skorzystać oboje rodzice, ale odliczenie jest jedno i dzieli się je w rozliczeniu rocznym.
Zasada podziału jest ta sama co przy młodszych dzieciach. Odliczenie dotyczy łącznie obojga rodziców i to oni ustalają proporcję, w dowolnym stosunku. Przy dorosłym dziecku porozumienie bywa łatwiejsze, bo nie ma sporu o miejsce zamieszkania, a trudniejsze bywa co innego: ustalenie, kto faktycznie dziecko utrzymuje.
Gdy porozumienia nie ma, wraca reguła ustawowa. Po równo dzieli się ulgę przy pieczy naprzemiennej wynikającej z rozstrzygnięcia sądu oraz wtedy, gdy miejsce zamieszkania dziecka jest takie samo jak miejsce zamieszkania obojga rodziców. W pozostałych przypadkach całość odlicza ten rodzic, u którego dziecko mieszka. Przy studencie wynajmującym pokój w innym mieście to kryterium bywa sporne, bo miejsce zamieszkania w rozumieniu Kodeksu cywilnego nie musi pokrywać się z adresem akademika.
Trzy przykłady na liczbach: wysokość ulgi prorodzinnej
Ulgę prorodzinną liczy się miesięcznie: 92,67 zł za każdy miesiąc na pierwsze i drugie dziecko, 166,67 zł na trzecie oraz 225 zł na czwarte i każde kolejne. Przy pełnym roku daje to odpowiednio 1112,04 zł, 2000,04 zł i 2700 zł, ale przy pełnoletnim dziecku pełny rok nie jest regułą. Są to kwoty łączne dla obojga rodziców, którzy dzielą je w ustalonej proporcji.
Student na zleceniu. Dwudziestolatek zarobił w ciągu roku 28 000 zł na umowie zlecenia. Ma mniej niż 26 lat, więc cały przychód jest zwolniony w ramach ulgi dla młodych i wchodzi do limitu w pełnej kwocie. 28 000 zł przekracza 23 741,88 zł, więc rodzice tracą ulgę na to dziecko za cały rok.
Student na umowie o dzieło. Ten sam przychód 28 000 zł, ale z umowy o dzieło, której ulga dla młodych nie obejmuje. Po odjęciu dwudziestoprocentowych kosztów uzyskania zostaje 22 400 zł dochodu, czyli poniżej progu. Gdyby dzieło obejmowało przeniesienie praw autorskich, koszty wyniosłyby 50 procent, a dochód 14 000 zł. Ulga zostaje przy rodzicach w obu wariantach, mimo identycznej kwoty na rachunku.
Dziecko z rentą rodzinną. Dziewiętnastolatka uczy się i pobiera rentę rodzinną po zmarłym ojcu w wysokości 2000 zł miesięcznie, czyli 24 000 zł rocznie. Renty rodzinnej do limitu się nie wlicza, więc ten warunek jest spełniony. Przy jednym dziecku zostaje jeszcze do sprawdzenia dochód samej matki, bo tam limit obowiązuje.
Co zrobić po przekroczeniu limitu: korekta rozliczenia PIT
Rodzic zwykle dowiaduje się o tym po fakcie, bo dochody dziecka za cały rok widać dopiero w styczniu. Jeżeli zeznanie nie zostało jeszcze złożone, sprawa jest prosta: ulgi na to dziecko po prostu się nie odlicza, a pozostałe dzieci rozlicza się normalnie.
Gorzej, gdy rozliczenie już poszło do urzędu razem z ulgą. Wtedy trzeba złożyć korektę zeznania i dopłacić różnicę w podatku. Im wcześniej, tym lepiej, bo niedopłata podatku z czasem rośnie o odsetki. Warto przy tym pamiętać, że przekroczenie limitu odbiera ulgę tylko na to jedno dziecko, a nie na wszystkie.
Jeżeli dziecko zbliża się do progu, a rok jeszcze trwa, rodzina ma pole do decyzji. Różnica między umową zlecenia a umową o dzieło, opisana wyżej, potrafi przesądzić o tym, czy limit zostanie przekroczony, przy tej samej kwocie wypłaty.
Po 18. urodzinach świadczenie 800 plus się kończy, ulga zostaje
Dla wielu rodzin osiemnaste urodziny dziecka to moment, w którym znika stałe świadczenie. 800 plus przysługuje do dnia 18. urodzin i ani nauka, ani studia tego nie przedłużają. Ulga na dziecko działa inaczej, bo jej granicą jest 25. rok życia przy dziecku uczącym się, a przy dziecku z rentą socjalną albo zasiłkiem pielęgnacyjnym nie ma granicy wieku w ogóle.
Różnica jest też w charakterze obu rozwiązań. 800 plus to wypłata co miesiąc, niezależna od dochodu i od tego, czy rodzic pracuje. Ulga zmniejsza podatek raz w roku, więc rodzina odczuje ją dopiero po rozliczeniu, a przy niskim podatku może jej nie wykorzystać w całości. Co się wtedy dzieje, opisujemy w tekście o zwrocie niewykorzystanej ulgi. Pozostałe świadczenia, które mogą przysługiwać po 18. urodzinach, zestawiamy w artykule o 800 plus do 25 roku życia.
Jakie dokumenty trzeba mieć, żeby skorzystać z ulgi na dzieci
Do zeznania nie dołącza się żadnych dokumentów. Trzeba je mieć na wypadek, gdyby urząd skarbowy o nie poprosił, a może to zrobić do czasu przedawnienia zobowiązania podatkowego. Ustawa wylicza je przykładowo, a nie wyczerpująco. Przy pełnoletnim dziecku wymienia zaświadczenie o uczęszczaniu do szkoły, które Ministerstwo Finansów w broszurze rozciąga na uczelnię. Urząd może poprosić także o inne dowody, w tym na to, że rodzic dziecko faktycznie utrzymuje.
W zeznaniu wpisuje się liczbę dzieci i ich numery PESEL, a przy braku numeru imiona, nazwiska i daty urodzenia. Robi się to w części E załącznika PIT/O, dołączanego do zeznania PIT-37 albo PIT-36. Jeżeli ulga na dzieci okaże się wyższa od podatku dochodowego, nadwyżkę można odzyskać do wysokości zapłaconych składek na ubezpieczenia społeczne i zdrowotne, co opisujemy w tekście o zwrocie niewykorzystanej ulgi.
Najczęstsze pytania
Do kiedy przysługuje ulga na uczące się dziecko?
Do ukończenia przez dziecko 25. roku życia, pod warunkiem że się uczy lub studiuje i nie przekroczyło limitu zarobków. Bez granicy wieku ulga przysługuje na dziecko otrzymujące zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną.
Ile może zarobić student, żeby rodzice nie stracili ulgi?
Za 2026 rok limit wynosi 23 741,88 zł, czyli dwunastokrotność renty socjalnej z grudnia tego roku. Za 2025 rok było to 22 546,92 zł. Kwota rośnie co roku razem z marcową waloryzacją renty socjalnej.
Czy renta rodzinna wlicza się do limitu?
Nie. Przepis wyłącza ją wprost, więc dziecko pobierające rentę rodzinną po zmarłym rodzicu zachowuje prawo rodzica do ulgi niezależnie od jej wysokości.
Czy przychody zwolnione z ulgi dla młodych liczą się do limitu?
Tak, i to w pełnej kwocie, bez odejmowania kosztów uzyskania. Dotyczy to też ulgi na powrót. Dochody opodatkowane według skali liczy się natomiast po odjęciu kosztów, więc ten sam zarobek brutto daje inny wynik zależnie od rodzaju umowy. Zlecenie musi przy tym pochodzić od firmy albo innej jednostki organizacyjnej, bo zlecenie od osoby prywatnej nie jest objęte ulgą dla młodych.
Czy ulga przysługuje na dziecko studiujące za granicą?
Tak. Przepis wymienia szkoły działające w systemie oświaty lub szkolnictwa wyższego obowiązującym w Rzeczypospolitej Polskiej oraz w innym państwie, więc nauka za granicą liczy się tak samo.
Czy ulga przysługuje na pracujące dziecko z orzeczeniem o niepełnosprawności?
Decyduje nie samo orzeczenie, tylko pobierane świadczenie. Jeżeli dziecko otrzymuje zasiłek pielęgnacyjny, dodatek pielęgnacyjny albo rentę socjalną, ani wiek, ani wysokość zarobków nie mają znaczenia. Jeżeli ma orzeczenie, ale żadnego z tych świadczeń nie pobiera, obowiązują zasady ogólne: nauka, granica 25 lat i limit zarobków. W obu wariantach ulgę odbiera liniowy albo ryczałt po stronie dziecka.
Co się stanie, gdy dziecko założy działalność?
Rozliczanie się podatkiem liniowym albo na zasadach z ustawy o ryczałcie, w tym kartą podatkową, odbiera rodzicowi ulgę na to dziecko, bez względu na wysokość przychodów. Wyjątkiem jest ryczałt od najmu prywatnego.
Co zrobić, gdy ulgę odliczono, a dziecko przekroczyło limit?
Trzeba złożyć korektę zeznania i dopłacić różnicę w podatku. Niedopłata rośnie o odsetki, więc im szybciej, tym taniej. Przekroczenie limitu odbiera ulgę tylko na to dziecko, pozostałe rozlicza się normalnie.
Czy ślub dziecka kończy ulgę?
Tak, począwszy od miesiąca, w którym dziecko zawarło związek małżeński. Za wcześniejsze miesiące tego roku ulga zostaje.
Ile miesięcy ulgi po maturze, gdy dziecko nie poszło na studia?
Ministerstwo Finansów podaje osiem miesięcy, razem z wakacjami, bo rok szkolny trwa do 31 sierpnia. Przy pierwszym dziecku daje to 741,36 zł zamiast 1112,04 zł za pełny rok.
Czy po 18. urodzinach dziecka przysługuje jeszcze 800 plus?
Nie. Świadczenie wychowawcze kończy się w dniu 18. urodzin i nauka tego nie przedłuża. Ulga na dziecko to osobne rozwiązanie i może przysługiwać do 25. roku życia dziecka.
Jakie dokumenty trzeba mieć przy pełnoletnim dziecku?
Do zeznania nic się nie dołącza, ale na żądanie urzędu trzeba przedstawić między innymi zaświadczenie o uczęszczaniu dziecka do szkoły. Katalog jest otwarty, więc urząd może poprosić też o dowody utrzymywania dziecka. W samym zeznaniu podaje się liczbę dzieci i ich numery PESEL w części E załącznika PIT/O.
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, w szczególności art. 27f ust. 2, 2c, 4, 5, 6 i 7, art. 6 ust. 4c, 4e i ust. 8, art. 13 pkt 8 oraz art. 21 ust. 1 pkt 148 i 152
- Ustawa z 27 czerwca 2003 r. o rencie socjalnej, tekst jednolity Dz.U. 2026 poz. 377, art. 6 ust. 1
- Komunikat Prezesa ZUS z 17 lutego 2026 r. w sprawie kwoty najniższej emerytury i renty, M.P. 2026 poz. 220
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r., rozdział 13 i przypis 8
- Ulga na dziecko w PIT, podatki.gov.pl, gdzie limit na 2026 rok podano jako 23 741,88 zł
- Pytania i odpowiedzi do usługi Twój e-PIT, pytanie 9.21 o dziecko, które po maturze nie poszło na studia, aktualizacja 6 października 2026 r.