W skrócie
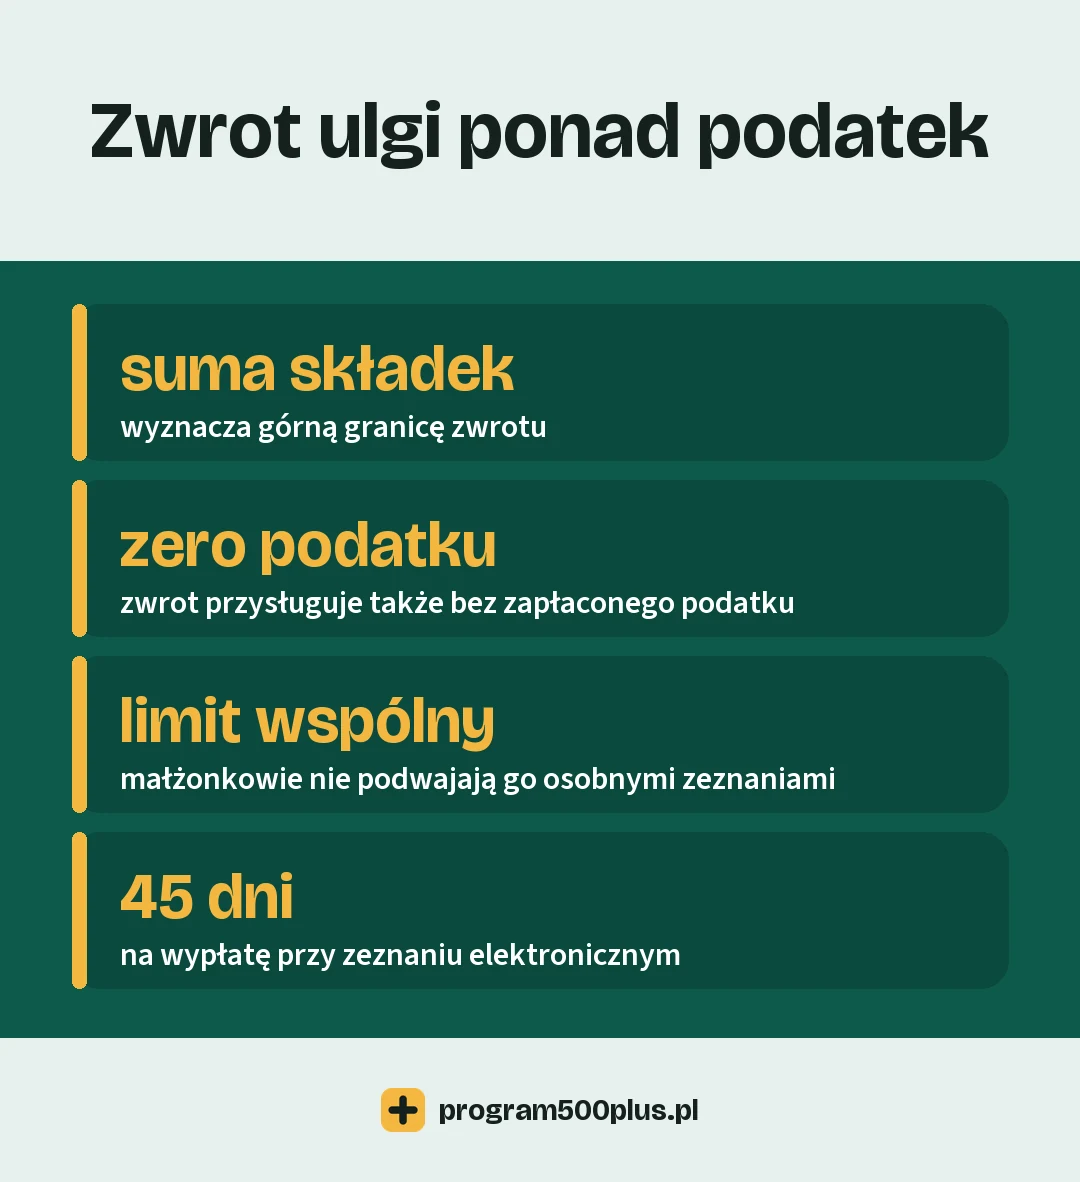
- gdy ulga na dzieci jest wyższa od podatku, różnicę wypłaca urząd skarbowy w gotówce
- granice są dwie: niewykorzystana część ulgi oraz suma zapłaconych składek społecznych i zdrowotnych, a wypłacana jest niższa z nich
- rodzic z zerowym podatkiem też dostanie pieniądze, o ile płacił składki
- małżonkowie będący rodzicami tego samego dziecka przez cały rok podatkowy sumują składki, ale limit mają wspólny, nawet gdy rozliczają się osobno
- zwrot jest traktowany jak nadpłata, więc przy zeznaniu elektronicznym urząd ma na wypłatę 45 dni
Ulga na dzieci, nazywana też ulgą prorodzinną, zmniejsza podatek dochodowy, ale przy niższych zarobkach podatku często brakuje, żeby ją wykorzystać w całości. Rodzina z czwórką dzieci ma prawo odliczyć 6924,12 zł rocznie, a podatek rodziców bywa kilkakrotnie niższy. Nadwyżka nie przepada. Ustawa przewiduje na ten przypadek dodatkowy zwrot, wypłacany w pieniądzu.
Na czym polega zwrot z tytułu ulgi na dziecko, której nie dało się odliczyć
Mechanizm opisuje art. 27f ustawy o podatku dochodowym od osób fizycznych i działa tak samo w rozliczeniu za rok 2026, składanym w 2027. Jeżeli kwota przysługującego odliczenia jest wyższa od kwoty faktycznie odliczonej w zeznaniu, podatnikowi przysługuje różnica między jedną a drugą. Nie jest to zwrot nadpłaconego podatku w potocznym sensie, bo pieniądze przychodzą także wtedy, gdy podatek wyniósł zero.
Ministerstwo Finansów nazywa tę instytucję dodatkowym zwrotem z tytułu ulgi na dzieci i opisuje ją w broszurach do PIT-37 i PIT-36. Opisy się uzupełniają, bo każda z broszur podaje inny szczegół. Zwrot należy się tylko rodzicom, opiekunom prawnym i rodzinom zastępczym, czyli osobom, które same mają prawo do ulgi.
Kwota zwrotu: wysokość ulgi ograniczona zapłaconymi składkami
Nadwyżka ulgi nie wraca w pełnej wysokości. Ustawa stawia górną granicę, którą wyznacza suma zapłaconych składek, a nie wysokość dochodu ani liczba dzieci. Do tej sumy wchodzą trzy pozycje:
- składki na ubezpieczenia społeczne podlegające odliczeniu przy podatku według skali, pomniejszone o te, które odliczyłeś w PIT-36L albo w rozliczeniu ryczałtu,
- składki na ubezpieczenie zdrowotne zapłacone z własnych środków, pomniejszone o te, które odliczyłeś w PIT-36L albo w rozliczeniu ryczałtu,
- składki społeczne zapłacone od przychodów objętych ulgą dla młodych, ulgą na powrót, ulgą dla rodzin 4+ oraz ulgą dla pracujących seniorów.
Trzecia pozycja jest ciekawa, bo działa wbrew intuicji. Składek zapłaconych od przychodu zwolnionego z podatku nie odlicza się od dochodu, a mimo to podnoszą one pułap zwrotu. Dzięki temu rodzic przed 26. urodzinami, który korzysta z ulgi dla młodych i nie płaci podatku w ogóle, nadal może odzyskać ulgę na dziecko.
Których składek urząd nie policzy do limitu zwrotu
Wyłączenia są wąskie, ale dotykają dokładnie tych osób, które najczęściej pytają o zwrot. Pierwsze dotyczy wyłącznie trzeciej pozycji z listy: składki społeczne zapłacone od przychodów zwolnionych nie podnoszą limitu, jeżeli pochodzą z działalności rozliczanej podatkiem liniowym, w ramach IP Box albo ryczałtem.
Drugie działa inaczej i bywa mylone z pierwszym. Przepis odejmuje te składki zdrowotne, które zostały już odliczone w PIT-36L, PIT-28 albo wykazane jako odliczone w PIT-16A, i odejmuje wyłącznie kwotę faktycznie odliczoną, a nie całą zapłaconą. Ponieważ przy ryczałcie i przy podatku liniowym odliczenie składki zdrowotnej jest ograniczone, nieodliczona reszta nadal podnosi limit zwrotu.
Osobna sprawa to rolnicy i tu trzeba rozdzielić dwie składki. Składki społeczne wchodzą do limitu tylko wtedy, gdy wynikają z ustawy o systemie ubezpieczeń społecznych albo z obowiązkowego ubezpieczenia w innym państwie Unii Europejskiej, Europejskiego Obszaru Gospodarczego czy w Szwajcarii. Ubezpieczenie społeczne rolników opiera się na odrębnej ustawie, więc rolnicza składka społeczna limitu nie podnosi.
Ze składką zdrowotną jest odwrotnie. Przepis wymienia ją osobno i odsyła do ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, a tej podlegają również rolnicy. Składka zdrowotna zapłacona z własnych środków podnosi więc limit zwrotu także wtedy, gdy opłacana jest przez KRUS.
Kwot składek potrąconych przez pracodawcę i odprowadzonych do ZUS nie trzeba szukać po umowach. Płatnik wykazuje je w informacji PIT-11, a organ rentowy w PIT-40A albo PIT-11A.
Składki małżonka podnoszą limit zwrotu
Gdy podatnik pozostaje przez cały rok podatkowy w związku małżeńskim z drugim rodzicem dziecka, jego opiekunem prawnym albo rodzicem zastępczym, do sumy wyznaczającej limit wlicza się również składki małżonka. Warunkiem jest małżeństwo właśnie z tą osobą, a nie z kimkolwiek, oraz jej własne prawo do ulgi. Ślub w trakcie roku tego skutku nie daje.
Składek nie sumuje się również przy orzeczonej separacji ani wtedy, gdy małżonek został pozbawiony praw rodzicielskich albo odbywa karę pozbawienia wolności. W tych trzech sytuacjach ustawa nie uważa podatnika za pozostającego w związku małżeńskim.
Ustawa dokłada do tego jeden przypadek: zasada obejmuje podatnika, który zawarł związek małżeński przed rozpoczęciem roku podatkowego, a jego małżonek zmarł w trakcie tego roku. Broszura Ministerstwa Finansów dodaje zaś doprecyzowanie, którego w przepisie nie widać, czyli że zasada działa także wtedy, gdy małżonkowie rozliczają się osobno.
Jest przy tym ograniczenie, które łatwo przeoczyć przy osobnych zeznaniach. Małżonkowie pozostający w związku przez cały rok podatkowy sumują składki, ale suma dodatkowych zwrotów wykazanych w obu zeznaniach nie może przekroczyć tej wspólnej sumy. Limit jest jeden dla pary, a nie podwojony.
Trzy przykłady na liczbach: podatek, składki i liczba dzieci
Poniższe rachunki są przykładowe, bo wysokość składek zależy od zarobków i formy zatrudnienia. Pokazują mechanizm, a nie gotowy wynik dla konkretnej rodziny.
Rodzina z czwórką dzieci. Ulga wynosi 6924,12 zł łącznie dla obojga rodziców, a w tym przykładzie całość odlicza jedno z nich. Podatek po odliczeniach to 1200 zł, więc tyle rodzic odlicza, a nadwyżka sięga 5724,12 zł. Składki społeczne i zdrowotne obojga małżonków dają razem 9000 zł, czyli więcej niż nadwyżka. Cała kwota wraca na konto.
Rodzic dwojga dzieci, który pracował przez część roku. Ulga to 2224,08 zł, podatek zero po uwzględnieniu kwoty wolnej. Składki za cztery przepracowane miesiące wynoszą 1800 zł. Zwrot wyniesie 1800 zł, bo tyle wynosi granica. Pozostałe 424,08 zł przepada i nie przechodzi na kolejny rok.
Rodzic przed 26. urodzinami. Cały przychód jest zwolniony w ramach ulgi dla młodych, więc podatku nie ma, a ulga na jedno dziecko wynosi 1112,04 zł. Składki społeczne zapłacone od tego zwolnionego przychodu to 2500 zł i wchodzą do limitu. Rodzic odzyska pełne 1112,04 zł, mimo że nie zapłacił złotówki podatku dochodowego. Warunek jest jeden: takie zeznanie trzeba złożyć z własnej woli, bo przy wyłącznie zwolnionych przychodach obowiązku złożenia nie ma, a usługa Twój e-PIT nie zaakceptuje go automatycznie. Zwolnione przychody wykazuje się w części D.
Jak rozliczyć zwrot w zeznaniu PIT-37 i PIT-36
Dodatkowy zwrot ma w formularzach własne miejsce, osobne od samej ulgi. W PIT-37 jest to część J, w PIT-36 część M. Wpisuje się tam najpierw sumę składek społecznych i zdrowotnych wyznaczającą limit, a potem różnicę między ulgą przysługującą a ulgą już odliczoną od podatku. Samą ulgę wykazuje się wcześniej, w części H zeznania PIT-37 albo w części G zeznania PIT-36, oraz w załączniku PIT/O.
Kolumnę małżonka wypełnia się tylko przy wspólnym opodatkowaniu. Przy osobnych zeznaniach składki małżonka dolicza się do własnej sumy składek, a każdy z małżonków pilnuje wspólnego limitu opisanego wyżej.
W usłudze Twój e-PIT administracja skarbowa przenosi ulgę na dzieci z zeznania za rok poprzedni. Jeżeli rok wcześniej jej nie wykazałeś albo zmieniła się liczba dzieci lub liczba miesięcy opieki, dane trzeba poprawić samodzielnie, bo urząd nie zna ustaleń między rodzicami co do podziału ulgi. Dodatkowy zwrot wyliczy się dopiero po uzupełnieniu ulgi i sumy składek.
Kiedy urząd wypłaca zwrot z ulgi prorodzinnej
To pytanie pada najczęściej po złożeniu zeznania, a odpowiedź nie leży w ustawie o podatku dochodowym. Ordynacja podatkowa traktuje kwotę dodatkowego zwrotu z tytułu ulgi na dzieci na równi z nadpłatą. Skutek jest praktyczny: obowiązują te same terminy, co przy zwrocie nadpłaconego podatku.
| Sposób złożenia zeznania | Termin wypłaty |
|---|---|
| elektronicznie | 45 dni od złożenia |
| papierowo | 3 miesiące od złożenia |
Różnica jest na tyle duża, że przy rodzinie liczącej na te pieniądze sposób złożenia zeznania decyduje o półtora miesiąca oczekiwania. Terminy liczą się od dnia złożenia, a nie od końca kwietnia. Zeznanie wysłane przed 15 lutego uznaje się jednak za złożone 15 lutego, więc wysyłka w styczniu wypłaty nie przyspieszy. Jeżeli ulgę dopisujesz korektą, termin biegnie od dnia korekty.
Komu przysługuje zwrot, gdy nie da się skorzystać z całej ulgi na dzieci
Z konstrukcji przepisu wynika prosta zależność: im więcej dzieci i im niższy podatek, tym większa szansa na zwrot. Rodzina z trojgiem dzieci ma prawo do 4224,12 zł odliczenia, a z czworgiem do 6924,12 zł. Przy jednym etacie w rodzinie podatek rzadko sięga takich kwot.
Drugą grupą są rodzice pracujący przez część roku, na przykład po urlopie rodzicielskim albo po okresie bezrobocia. Podatek jest wtedy niski, a składki zapłacone przez pracodawcę przez kilka miesięcy wystarczają, żeby pokryć sporą część ulgi.
Trzecia grupa to rodzice korzystający ze zwolnień: ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ i ulgi dla pracujących seniorów. Podatku nie płacą wcale, a składki płacą normalnie, więc dodatkowy zwrot jest dla nich jedyną drogą, żeby ulga na dzieci w ogóle do nich trafiła. Zasady samej ulgi, wraz z limitami dochodu, zebraliśmy na stronie o uldze na dziecko oraz w tekście o limicie dochodu.
Najczęstsze pytania
Czy dostanę zwrot, jeśli nie zapłaciłem żadnego podatku?
Tak, pod warunkiem że płaciłeś składki na ubezpieczenia społeczne albo zdrowotne. To one wyznaczają górną granicę zwrotu, a nie wysokość podatku. Przy zerowych składkach nie ma z czego zwracać.
Ile maksymalnie można odzyskać?
Nie więcej niż wynosi suma zapłaconych składek społecznych i zdrowotnych, i jednocześnie nie więcej niż nadwyżka ulgi ponad odliczony podatek. Decyduje niższa z tych dwóch kwot.
Czy składki małżonka też się liczą?
Tak, jeżeli przez cały rok podatkowy byliście małżeństwem, a małżonek jest drugim rodzicem dziecka, jego opiekunem prawnym albo rodzicem zastępczym i sam ma prawo do ulgi. Zasada działa także przy osobnych zeznaniach oraz wtedy, gdy małżonek zmarł w trakcie roku, a małżeństwo zawarto przed jego rozpoczęciem.
Czy przy osobnych zeznaniach limit się podwaja?
Nie. Suma dodatkowych zwrotów wykazanych przez oboje małżonków nie może przekroczyć wspólnej sumy ich składek. Limit jest jeden dla pary niezależnie od sposobu rozliczenia.
Czy składki KRUS wchodzą do limitu?
Rolnicza składka społeczna nie, bo przepis wymienia tylko ubezpieczenia z ustawy o systemie ubezpieczeń społecznych oraz obowiązkowe ubezpieczenie w innym państwie Unii Europejskiej, Europejskiego Obszaru Gospodarczego albo w Szwajcarii. Składka zdrowotna tak, bo przepis odsyła przy niej do ustawy o świadczeniach opieki zdrowotnej, której rolnicy podlegają.
Gdzie w zeznaniu wpisuje się dodatkowy zwrot?
W części J zeznania PIT-37 albo w części M zeznania PIT-36. Samą ulgę wykazuje się wcześniej, odpowiednio w części H albo G, oraz w załączniku PIT/O.
Po jakim czasie przyjdą pieniądze?
Przy zeznaniu złożonym elektronicznie urząd ma 45 dni od dnia złożenia, przy papierowym 3 miesiące. Przy korekcie termin biegnie od dnia jej złożenia. Kwota jest traktowana na równi z nadpłatą, więc obowiązują terminy z Ordynacji podatkowej.
Czy niewykorzystana część ulgi przechodzi na następny rok?
Nie. Część, która nie znalazła pokrycia ani w podatku, ani w składkach, przepada wraz z rozliczeniem danego roku.
Czy przedsiębiorca na ryczałcie dostanie zwrot?
Ulgę na dzieci odlicza się wyłącznie od podatku według skali, więc rozliczając wyłącznie ryczałt, nie ma się od czego odliczać. Przy dochodach mieszanych liczy się jednak składka zdrowotna w tej części, w której nie została odliczona w PIT-28 ani w PIT-36L, bo ona limit zwrotu podnosi.
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, w szczególności art. 27f ust. 2, 2d, 4, 8, 9, 10, 11 i 12, art. 26 ust. 1 pkt 2 i 2a, art. 30c ust. 2 pkt 2, art. 45 ust. 1 i 1a, art. 45cd oraz art. 21 ust. 1 pkt 148 i 152-154
- Ustawa z 29 sierpnia 1997 r. Ordynacja podatkowa, tekst jednolity Dz.U. 2026 poz. 622, art. 72 § 1a oraz art. 77 § 1 pkt 5 i 5a i § 2
- Ministerstwo Finansów, broszura informacyjna do zeznania PIT-37 za 2025 r., rozdział 14
- Ministerstwo Finansów, broszura informacyjna do zeznania PIT-36 za 2025 r., część M
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r., rozdział 13