W skrócie
- ulga rehabilitacyjna zmniejsza dochód do opodatkowania, a nie sam podatek, więc realna korzyść to odliczona kwota pomnożona przez stawkę PIT
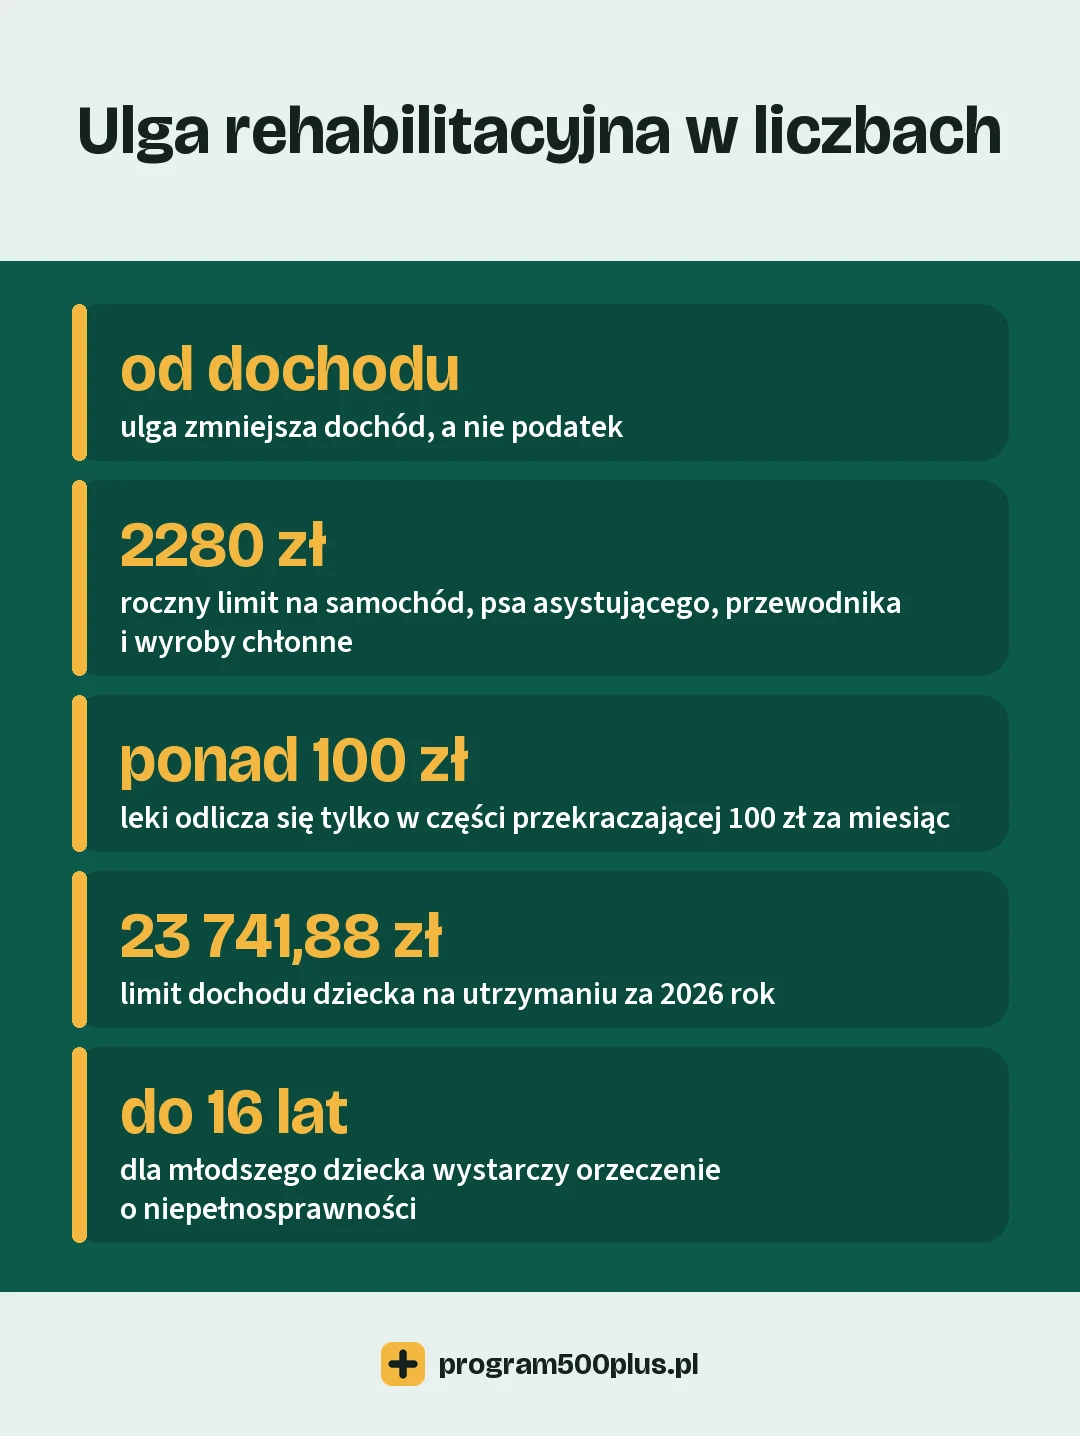
- cztery wydatki mają roczny limit 2280 zł: używanie samochodu osobowego, utrzymanie psa asystującego, opłacenie przewodników osób niewidomych oraz wyroby chłonne
- leki odlicza się wyłącznie w części przekraczającej 100 zł w danym miesiącu i tylko wtedy, gdy lekarz specjalista stwierdzi, że osoba niepełnosprawna powinna stosować je stale lub czasowo
- prawo do odliczenia daje orzeczenie o niepełnosprawności, orzeczenie o jednym z trzech stopni niepełnosprawności albo decyzja przyznająca rentę
- rodzic odliczy wydatki na dziecko z orzeczeniem, jeżeli dochód dziecka za 2026 rok nie przekroczył 23 741,88 zł
- katalog wydatków jest zamknięty: czego nie ma w ustawie, tego nie odliczysz
Rodzic dziecka z orzeczeniem rozlicza w PIT dwie różne rzeczy. Ulga na dziecko odejmuje się od podatku i zależy od liczby dzieci. Ulga rehabilitacyjna działa inaczej: odejmuje się od dochodu i zależy od tego, ile faktycznie wydano na rehabilitację, leczenie i codzienne funkcjonowanie. Obie rozlicza się w tym samym zeznaniu, w załączniku PIT/O.
Czym jest ulga rehabilitacyjna i ile realnie daje
Ulga rehabilitacyjna to odliczenie od dochodu, nie od podatku. Reguluje ją art. 26 ust. 1 pkt 6 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych. Przepis obejmuje dwie grupy wydatków: wydatki na cele rehabilitacyjne oraz wydatki związane z ułatwieniem wykonywania czynności życiowych. Odliczyć można wyłącznie to, co mieści się w jednej z nich.
Odliczona kwota pomniejsza podstawę opodatkowania, więc korzyść wynosi tyle, ile odliczenie pomnożone przez stawkę podatku. Przy pierwszym progu skali, czyli 12 procent, odliczenie 1000 zł daje 120 zł mniejszego podatku. Przy drugim progu, 32 procent, to samo odliczenie daje 320 zł.
To najczęstsze nieporozumienie wokół tej ulgi. Wydatek nie wraca w całości, wraca stawka podatku od wydatku. Przy wydatkach rzędu kilkuset złotych różnica między oczekiwaniem a rzeczywistością bywa duża.
Komu przysługuje ulga rehabilitacyjna
Ulga rehabilitacyjna przysługiwać może w dwóch układach. Pierwszy to sytuacja, w której wydatek ponosi sama osoba niepełnosprawna i sama się rozlicza. Drugi to sytuacja, w której wydatek ponosi podatnik mający na utrzymaniu osobę niepełnosprawną, na przykład rodzic dziecka z orzeczeniem.
Trzy podstawy prawa do odliczenia
Art. 26 ust. 7d wymienia trzy dokumenty, z których każdy wystarcza samodzielnie:
- orzeczenie o zakwalifikowaniu przez organy orzekające do jednego z trzech stopni niepełnosprawności
- decyzja przyznająca rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo rentę socjalną
- orzeczenie o niepełnosprawności osoby, która nie ukończyła 16 roku życia
Każdy z tych dokumentów wystarcza, żeby ulga rehabilitacyjna mogła przysługiwać. Osoba niepełnosprawna nie musi mieć jednocześnie orzeczenia i decyzji rentowej.
Trzecia podstawa jest istotna dla rodziców małych dzieci. Orzekanie o stopniu niepełnosprawności zaczyna się po 16. urodzinach, a dla młodszego dziecka wystarczy samo orzeczenie o niepełnosprawności.
Kiedy odlicza podatnik mający osobę na utrzymaniu
Art. 26 ust. 7e pozwala odliczyć wydatki podatnikowi, na którego utrzymaniu w roku podatkowym pozostaje osoba niepełnosprawna. Krąg osób obejmuje osobę zaliczoną do I grupy podatkowej wobec podatnika lub jego małżonka oraz dziecko obce przyjęte na wychowanie.
Warunkiem jest limit dochodu tej osoby: dwunastokrotność renty socjalnej w wysokości obowiązującej w grudniu roku podatkowego. Za 2026 rok daje to 23 741,88 zł. To ten sam limit, który decyduje o uldze na pełnoletnie dziecko, więc liczy się go raz i stosuje do obu odliczeń.
Do limitu nie wlicza się alimentów na rzecz dzieci, świadczenia uzupełniającego dla osób niezdolnych do samodzielnej egzystencji, dodatku energetycznego, osłonowego ani węglowego.
Jakie wydatki można odliczyć
Katalog z art. 26 ust. 7a jest zamknięty i liczy piętnaście pozycji. Poniżej w podziale na te bez limitu kwotowego i te limitowane.
Wydatki bez limitu kwotowego
Odlicza się kwotę faktycznie poniesioną, udokumentowaną dowodem poniesienia wydatku:
- adaptacja i wyposażenie mieszkań oraz budynków mieszkalnych stosownie do potrzeb wynikających z niepełnosprawności
- przystosowanie pojazdów mechanicznych do potrzeb wynikających z niepełnosprawności
- zakup, naprawa lub najem wyrobów medycznych z wykazu wydanego na podstawie ustawy o refundacji leków, środków spożywczych specjalnego przeznaczenia żywieniowego oraz wyrobów medycznych
- zakup, naprawa lub najem indywidualnego sprzętu, urządzeń i narzędzi niezbędnych w rehabilitacji oraz ułatwiających wykonywanie czynności życiowych, z wyjątkiem sprzętu gospodarstwa domowego
- zakup wydawnictw i materiałów szkoleniowych stosownie do potrzeb wynikających z niepełnosprawności
- odpłatność za pobyt na turnusie rehabilitacyjnym
- odpłatność za pobyt w zakładzie lecznictwa uzdrowiskowego, zakładzie rehabilitacji leczniczej, zakładzie opiekuńczo-leczniczym i pielęgnacyjno-opiekuńczym
- odpłatność za pobyt opiekuna osoby niepełnosprawnej zaliczonej do I grupy inwalidztwa lub dzieci niepełnosprawnych do lat 16, przebywającego z nią na turnusie rehabilitacyjnym albo w zakładzie lecznictwa uzdrowiskowego
- odpłatność za zabiegi rehabilitacyjne lub leczniczo-rehabilitacyjne
- opiekę pielęgniarską w domu nad osobą niepełnosprawną w okresie przewlekłej choroby uniemożliwiającej poruszanie się oraz usługi opiekuńcze dla osób zaliczonych do I grupy inwalidztwa
- opłacenie tłumacza języka migowego
- kolonie i obozy dla dzieci i młodzieży niepełnosprawnej oraz dzieci osób niepełnosprawnych, które nie ukończyły 25. roku życia
- odpłatny przewóz karetką transportu sanitarnego, a w przypadku osoby zaliczonej do I lub II grupy inwalidztwa oraz dzieci niepełnosprawnych do lat 16 także innymi środkami transportu
- odpłatne przejazdy środkami transportu publicznego związane z pobytem na turnusie rehabilitacyjnym, w wymienionych zakładach oraz na koloniach i obozach dla dzieci i młodzieży
Cztery wydatki z limitem 2280 zł rocznie
- używanie samochodu osobowego stanowiącego własność osoby niepełnosprawnej albo podatnika mającego na utrzymaniu osobę niepełnosprawną lub dziecko niepełnosprawne do 16 lat (art. 26 ust. 7a pkt 14)
- utrzymanie psa asystującego w rozumieniu ustawy o rehabilitacji zawodowej (pkt 8)
- opłacenie przewodników osób niewidomych I lub II grupy inwalidztwa oraz osób z niepełnosprawnością narządu ruchu zaliczonych do I grupy inwalidztwa (pkt 7)
- pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne (pkt 3a)
Leki: liczy się tylko nadwyżka ponad 100 zł w danym miesiącu
Leki odlicza się w wysokości różnicy między wydatkiem poniesionym w danym miesiącu a kwotą 100 zł. Warunkiem jest to, by lekarz specjalista stwierdził, że osoba niepełnosprawna powinna stosować te leki stale lub czasowo.
Próg 100 zł liczy się osobno dla każdego miesiąca, nie od sumy rocznej. Miesiąc z wydatkiem 95 zł nie daje odliczenia wcale. Miesiąc z wydatkiem 400 zł daje odliczenie 300 zł. Dlatego rachunki warto układać miesiącami.
Przykład: rodzic dziecka z orzeczeniem. Dziecko ma orzeczenie o niepełnosprawności, rodzic wozi je własnym samochodem na zabiegi i kupuje leki zalecone przez neurologa za 250 zł miesięcznie przez cały rok.
Samochód: ryczałt 2280 zł, bez zbierania rachunków. Leki: za każdy miesiąc odlicza się nadwyżkę ponad 100 zł, czyli 150 zł, co przez dwanaście miesięcy daje 1800 zł. Razem odliczenie od dochodu wynosi 4080 zł.
Realna korzyść zależy od progu podatkowego. Przy stawce 12 procent to 489,60 zł mniejszego podatku. Przy stawce 32 procent to 1305,60 zł.
Jak udokumentować wydatki
Żeby odliczyć wydatek, trzeba go udokumentować. Zasadą jest posiadanie dowodu poniesienia wydatku, z którego wynika, kto go poniósł, ile zapłacił, za co i kiedy. Wystarczy faktura, rachunek albo potwierdzenie przelewu.
Od tej zasady art. 26 ust. 7c przewiduje wyjątek dla trzech pozycji: używania samochodu osobowego, utrzymania psa asystującego i opłacenia przewodników osób niewidomych. Tu dokumentów mieć nie trzeba.
Wyjątek nie oznacza jednak braku kontroli. Na żądanie organów podatkowych podatnik przedstawia dowody niezbędne do ustalenia prawa do odliczenia. Przy przewodniku wskazuje go z imienia i nazwiska, przy psie okazuje certyfikat potwierdzający status psa asystującego.
Jak skorzystać z ulgi rehabilitacyjnej w zeznaniu
Wydatki wykazuje się w załączniku PIT/O, dołączanym do zeznania rocznego. Odliczyć je może zarówno sama osoba niepełnosprawna, jak i podatnik mający ją na utrzymaniu, przy czym ten sam wydatek odlicza tylko jedna z tych osób.
Odliczenie przysługuje za rok, w którym wydatek został faktycznie poniesiony. Liczy się data zapłaty, a nie data wystawienia faktury ani data wykonania usługi. Wydatek z grudnia opłacony w styczniu odlicza się więc dopiero w zeznaniu za kolejny rok.
Ulga obniża dochód, a nie podatek, więc odliczenie ma sens wtedy, gdy dochód jest na tyle wysoki, by było co pomniejszać. Przy dochodzie niższym od sumy wydatków nadwyżka przepada: ulgi rehabilitacyjnej nie przenosi się na kolejny rok ani nie dzieli między lata.
Kiedy ulga nie przysługuje
Odliczenie nie przysługuje podatnikowi rozliczającemu się ryczałtem od przychodów ewidencjonowanych w zakresie tego przychodu ani podatkiem liniowym. Ulga rehabilitacyjna działa przy rozliczeniu według skali podatkowej.
Nie przysługuje również wtedy, gdy wydatek związany z rehabilitacją poniosła inna osoba, a podatnik jedynie towarzyszył przy zakupie. Z dowodu poniesienia wydatku musi wynikać, kto za niego zapłacił.
Czego nie odliczysz
Art. 26 ust. 7b wyklucza wydatki sfinansowane lub dofinansowane ze środków zakładowego funduszu rehabilitacji osób niepełnosprawnych, zakładowego funduszu aktywności, Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych, Narodowego Funduszu Zdrowia albo zakładowego funduszu świadczeń socjalnych. Wyklucza też wydatki zwrócone podatnikowi w jakiejkolwiek formie.
Przy dofinansowaniu częściowym odliczeniu podlega różnica między wydatkiem a kwotą dopłaty. Przy wózku za 6000 zł z dofinansowaniem PFRON 4000 zł odliczyć można 2000 zł.
Z katalogu wyłączony jest również sprzęt gospodarstwa domowego, nawet gdy ułatwia codzienne funkcjonowanie. Ustawa z dnia 26 lipca 1991 r. mówi o wydatkach związanych z ułatwieniem wykonywania czynności życiowych, ale przy sprzęcie i narzędziach robi to z wyjątkiem sprzętu gospodarstwa domowego.
Co z katalogu dotyczy dziecka
Cztery pozycje są napisane wprost pod dziecko i giną w ogólnych poradnikach podatkowych.
Kolonie i obozy do 25. roku życia
Odliczyć można kolonie i obozy dla dzieci i młodzieży niepełnosprawnej, a także dla dzieci osób niepełnosprawnych, do ukończenia przez uczestnika 25. roku życia. To jedyne miejsce w tej uldze, w którym pojawia się granica 25 lat. Samo 800 plus kończy się w dniu 18. urodzin i ta pozycja tego nie zmienia.
Opiekun i przewóz dziecka
Odpłatność za pobyt opiekuna towarzyszącego dziecku niepełnosprawnemu do lat 16 na turnusie rehabilitacyjnym albo w zakładzie lecznictwa uzdrowiskowego odlicza się osobno od pobytu samego dziecka.
Odpłatny przewóz dzieci niepełnosprawnych do lat 16 odlicza się także innymi środkami transportu niż karetka transportu sanitarnego. Ten sam przywilej mają osoby zaliczone do I lub II grupy inwalidztwa.
Samochód rodzica
Limit 2280 zł na używanie samochodu osobowego przysługuje również podatnikowi mającemu na utrzymaniu dziecko niepełnosprawne, które nie ukończyło 16. roku życia. Samochód nie musi być przystosowany, wystarczy, że stanowi własność lub współwłasność rodzica.
Pomyłki, które kosztują odliczenie
Pierwsza to liczenie, że ulga zwróci wydatek w całości. Zwraca stawkę podatku od wydatku.
Druga to odliczanie wydatku pokrytego ze środków publicznych. Przy dofinansowaniu odlicza się wyłącznie różnicę między tym, co zapłacił podatnik, a tym, co dołożył fundusz. Rachunek na pełną kwotę nie wystarczy, jeżeli część pokrył PFRON albo Narodowy Fundusz Zdrowia.
Trzecia to sumowanie leków za cały rok i odejmowanie 100 zł raz.
Czwarta to traktowanie katalogu jak listy przykładowej. Katalog jest zamknięty, a spory o pojedyncze zakupy rozstrzygają interpretacje indywidualne.
Piąta to przeoczenie limitu dochodu przy osobie na utrzymaniu. Przekroczenie 23 741,88 zł odbiera prawo do odliczenia za cały rok.
Szósta dotyczy nazewnictwa w dokumentach. Ustawa posługuje się określeniem „osoba niepełnosprawna”, a w wielu wnioskach i zaświadczeniach występuje osoba z niepełnosprawnością. Są to te same prawa, a różnica w brzmieniu nie wpływa na to, co wolno odliczyć.
Częste pytania
Ile wynosi ulga rehabilitacyjna?
Nie ma jednej kwoty. Ulga rehabilitacyjna to odliczenie od dochodu równe poniesionym wydatkom z katalogu w art. 26 ust. 7a ustawy o PIT. Cztery pozycje mają roczny limit 2280 zł: używanie samochodu osobowego, utrzymanie psa asystującego, opłacenie przewodników osób niewidomych oraz wyroby chłonne. Pozostałe odlicza się w kwocie faktycznie wydanej.
Czy rodzic odliczy wydatki na dziecko z orzeczeniem?
Tak, jeżeli ma dziecko na utrzymaniu, a dochód dziecka w roku podatkowym nie przekroczył dwunastokrotności renty socjalnej z grudnia tego roku. Za 2026 rok limit wynosi 23 741,88 zł.
Czy do odliczenia samochodu trzeba zbierać rachunki za paliwo?
Nie. Przy używaniu samochodu osobowego, utrzymaniu psa asystującego i opłaceniu przewodników osób niewidomych art. 26 ust. 7c zwalnia z obowiązku posiadania dokumentów. Organ podatkowy może jednak zażądać dowodów niezbędnych do ustalenia prawa do odliczenia.
Jakie orzeczenie jest potrzebne przy dziecku?
Dla dziecka poniżej 16 lat wystarczy orzeczenie o niepełnosprawności. Po 16. urodzinach potrzebne jest orzeczenie o zakwalifikowaniu do jednego z trzech stopni niepełnosprawności albo decyzja przyznająca rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo socjalną.
Czy ulgę rehabilitacyjną można łączyć z ulgą na dziecko?
Tak. Ulga na dziecko odejmuje się od podatku, a rehabilitacyjna od dochodu, więc się nie wykluczają. Obie rozlicza się w tym samym zeznaniu rocznym, w załączniku PIT/O.
Czy można odliczyć zakup pralki albo zmywarki?
Nie. Przepis o zakupie urządzeń i narzędzi niezbędnych w rehabilitacji wprost wyłącza sprzęt gospodarstwa domowego, nawet gdy ułatwia wykonywanie czynności życiowych.
Co z wydatkiem dofinansowanym przez PFRON?
Odliczyć można wyłącznie różnicę między poniesionym wydatkiem a kwotą dofinansowania. Wydatek sfinansowany w całości ze środków PFRON, NFZ albo zakładowego funduszu świadczeń socjalnych nie podlega odliczeniu.
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, art. 26 ust. 1 pkt 6 oraz ust. 7a, 7b, 7c, 7d i 7e
- Ustawa z 27 czerwca 2003 r. o rencie socjalnej, tekst jednolity Dz.U. 2026 poz. 377, art. 6 ust. 1
- Ministerstwo Finansów, broszura informacyjna do załącznika PIT/O za 2025 r.